相続時精算課税制度Q&A 暦年課税との比較

更新日  2023/06/19

元気なうちにお孫さんやお子さんに財産を渡したいと考える人は多いと思います。

ただ、多額の財産を一度に贈与すると、もらった側に贈与税がかかります。

課税を避ける方法の一つが「相続時精算課税」と呼ばれる制度の活用です。

2024年にルールが変わり、利用が広がるとの見方があります。


Q. 相続時精算課税とはどのような制度?

A. 親から子などへの財産の贈与に対し、その時点での課税を軽減する制度です。税が軽減された分については、将来、相続税を計算する時に反映するため「相続時精算課税」と呼ばれます。

対象となるのは主に親から子、祖父母から孫への贈与です。贈与する側は60歳以上、受ける側は18歳以上という条件があります。


Q. 仕組みを詳しく教えてください。

A. 親から子に贈与をするケースで見てみましょう。

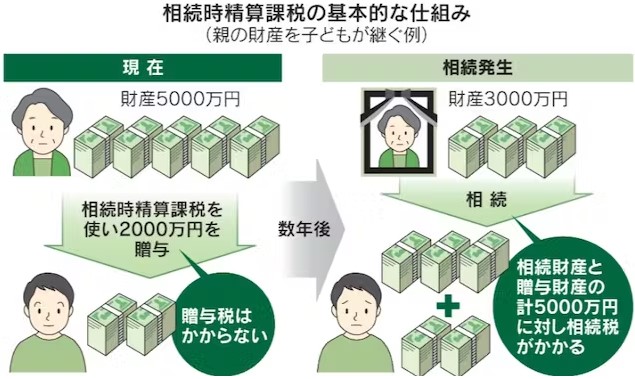
親の相続人は子ども一人とします。親は財産5,000万円のうち2,000万円を一度に子に贈与したと仮定します。

通常は贈与した2,000万円に課税されますが、相続時精算課税制度を利用すれば、この時点では納税の必要がありません。


Q. 相続のときにはどうなるの?

A. その後、親が亡くなった時に財産が3,000万円残っていたとします。すると子が相続する財産は贈与された2,000万円を加えた5,000万円として、相続税を計算します。

相続時精算課税制度を使った贈与では、累計2,500万円までは贈与税がかからず、超えた分について20%の税を払います。贈与の時点で納税した場合は、相続税からその金額を差し引きます。
スクリーンショット 2023-06-19 184740

Q. なぜそのような制度を作ったの?

A. 相続時精算課税は政府の景気対策の1つとして2003年に導入されました。個人の金融資産の多くは60歳以上が保有しています。その多くはいずれ子どもなどが相続しますが、時期は先になります。そこで、子育てなど支出の多い若い世代に、親などの財産を渡しやすくして、消費の拡大につなげようと考えたものです。


Q. 相続時精算課税のメリットは?

A. 相続時精算課税制度の最大のメリットは、一度に2500万円まで贈与が可能である点です。

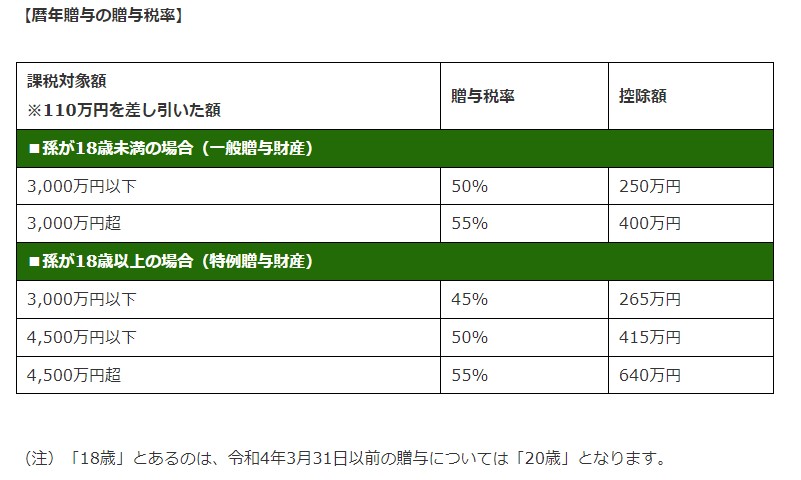
一般的な贈与である暦年贈与では、毎年110万円の基礎控除があるものの、それを超える贈与については10〜55%贈与税率がかかります。

一方、相続時精算課税制度の場合、2500万円まで贈与税が非課税な上、2500万円を超える贈与についても一律で税率20%で済みます。(暦年贈与で2500万円贈与した場合の贈与税率は50%)

そのため、2500万円とはいかずとも、500万円や1000万円など、大きなお金を一度に、贈与税をかけず贈与することができます。

また、相続時精算課税制度での贈与では、贈与財産の種類、一度に贈与する金額、贈与回数、年数に制限はありません。


Q, 使う人は多いの?

A. これまでの利用は低調です。相続時精算課税を使わない場合、贈与をしたときの課税方法は「暦年課税」となります。

暦年課税とは1年間に贈与を受けた金額に応じて課税する仕組みです。国税庁によると2022年に相続時精算課税による贈与税申告をした人は4万3,000人と、暦年課税による申告(45万4,000件)の9%ほどにとどまります。
スクリーンショット 2023-06-19 192933

Q. なぜ暦年課税の利用が多いの?

A. 一番の理由は節税効果です。相続時精算課税はいわば相続財産の先渡しであり、基本的に相続税を減らす効果がないと指摘されています。一方、暦年課税は贈与される側1人につき年110万円までは非課税となるルールがあります。ある人が5人に対し110万円ずつ10年間贈与すれば、相続する財産の総額は単純計算で5,500万減り、相続税を抑えられます。

他にもうひとつ理由としてあげられるのが、手続きが煩雑であることです。

相続時精算課税制度を利用するには、最初に贈与を受けた年の翌年2月1日から3月15日に税務署に届け出る必要があります。その後も贈与があった年は申告をしなければなりません。一度、届け出ると課税方法を暦年課税に変更できないため、慎重に判断しなければなりません。


Q. 今後、利用は広がるの?

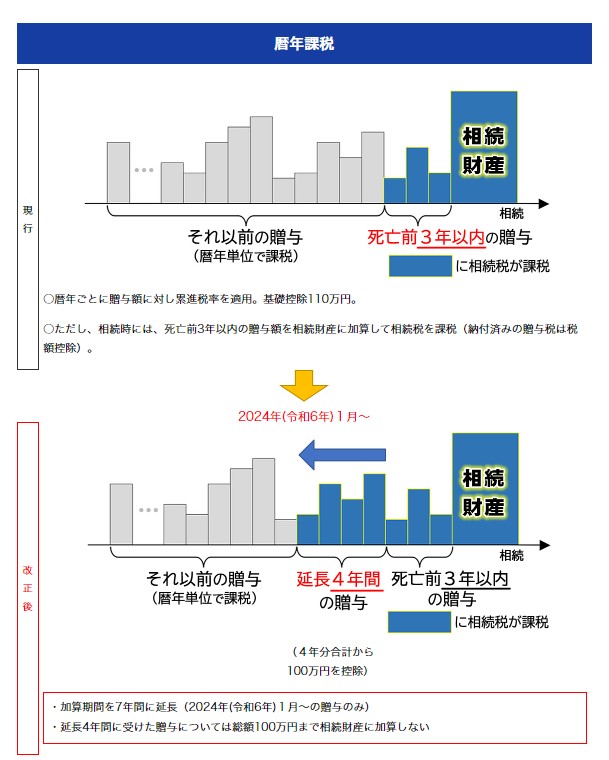
A.相続時精算課税制度は2024年からルールが変わります。届け出後も年110万円までの贈与は申告不要であり「相続財産に加算しない」ことになりました。暦年課税と同様の節税効果が加わると言えるでしょう。制度改定をきっかけに利用を考える人は増える見込みです。
スクリーンショット 2023-06-19 185008

相続対策と聞くとまだまだ先の話と感じていませんか?相続や贈与に関する税金はややこしい・難しいと感じる方も多いと思います。

今からすぐにでも実践できるのが相続対策としての生命保険への加入です。

生命保険独自の非課税枠や相続発生時の手続きが簡単など、実はメリットが多いのが特徴です。

このページを見てもイマイチ分からない、具体的に自分に合う税金対策って何だろう?という方は当店のファイナンシャルプランナーへご相談ください! さらに詳しく丁寧にお教えいたします。 ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問ください。
スクリーンショット 2023-05-04 103120


老後貰える年金を増やす方法「繰下げ受給」とは?どれくらい増えるのかシミュレーションしてみました!

更新日  2023/06/15

老後の生活が年金だけでまかなえるのか不安…そんな相談を多くいただきます。

年金受給額の中央値で考えると65歳以上の夫婦が1年間で貰える手取り額は250万円程度です。(月20.8万円)

総務省が発表した「ゆとりある老後生活」に必要な年間生活費は約350万円です。


年金受給を繰り下げる場合と、繰り下げない場合の比較

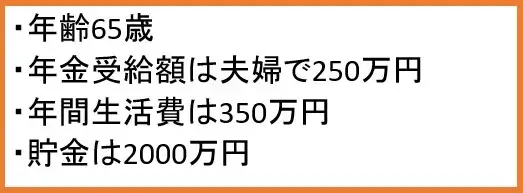
前提となるのは以下の条件です。

スクリーンショット 2023-06-15 142504

この条件で、年金を繰り下げない場合と繰り下げる場合を比較してみます。


65歳から年金を受給するケース

スクリーンショット 2023-06-15 142617

今はさらに平均寿命が延びていますし、物価も上昇していますから2000万でも足りなくなるでしょう。


老齢年金は基本65歳から受給できます。

年金は65歳から75歳まで1カ月単位で受給開始を遅らせることができ、1ヶ月遅らせるたびに受給額が0.7%増額されます。

例えば66歳受給スタートであれば8.4%、70歳で42%、75歳で84%となります。

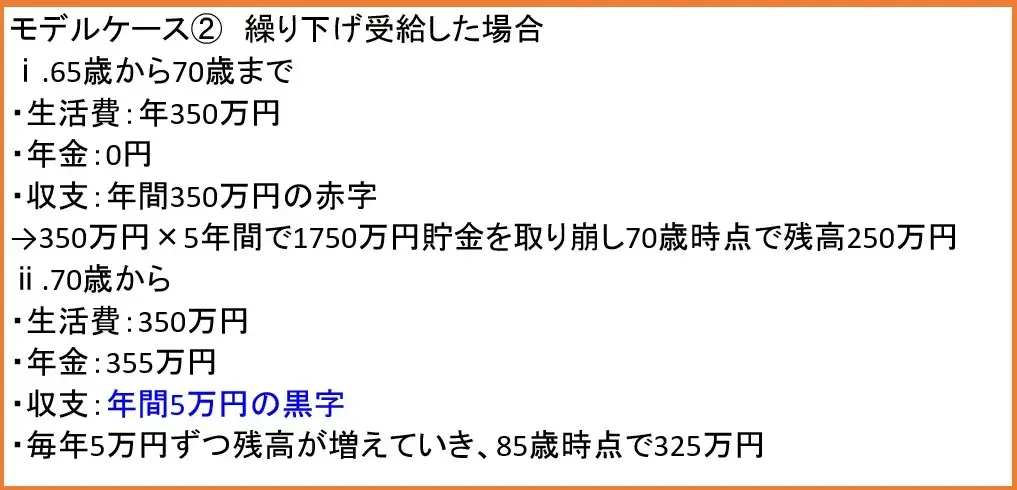
65歳から受け取ると250万円でしたが、70歳まで遅らせると355万になります。

先ほどのモデルケースで、70歳から繰り下げ受給した場合を見てみましょう


70歳から受給するケース

スクリーンショット 2023-06-15 142727


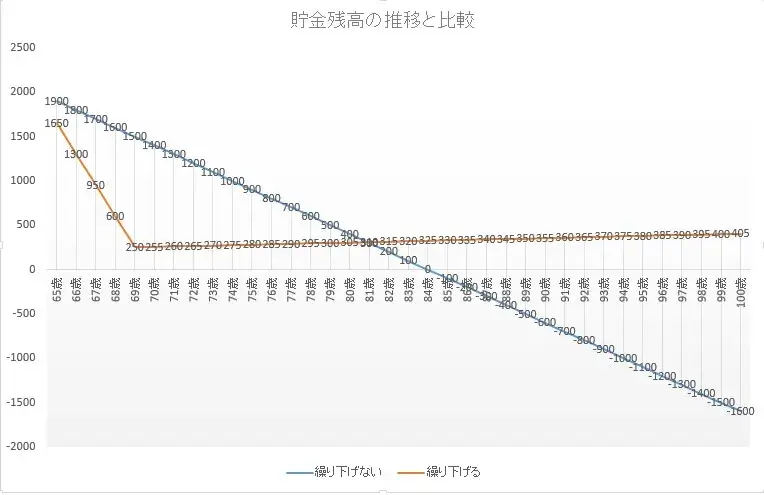
一時、2000万あった貯金が250万円まで減っていますが、年金受給が始まってからは赤字になることはありません。

70歳以降貯金が減らないというのは心にゆとりが生まれ、安心して人生100年時代を生きていけますね。

スクリーンショット 2023-06-15 142159


2000万をどうやって準備するか?

モデルケースでは2000万円の貯蓄がある状態で65歳を迎えていました。

退職金が出る公務員や一部の大企業において定年まで勤めあげれば2000万円以上になりますが、退職金が無い、あっても僅かな企業の方が多いでしょう。

35歳から65歳までの30年間で2000万を現金で貯蓄する場合、月5.5万円ずつ積み立てる必要があります。

子育てや住宅ローン返済などをしながら、毎月5.5万円かかさず貯金するのは大変です。

政府がNISAやiDeCoなど国民に投資を用いた資産形成を推し進めているのは、退職金や貯金だけでは十分な貯蓄にならないからです。


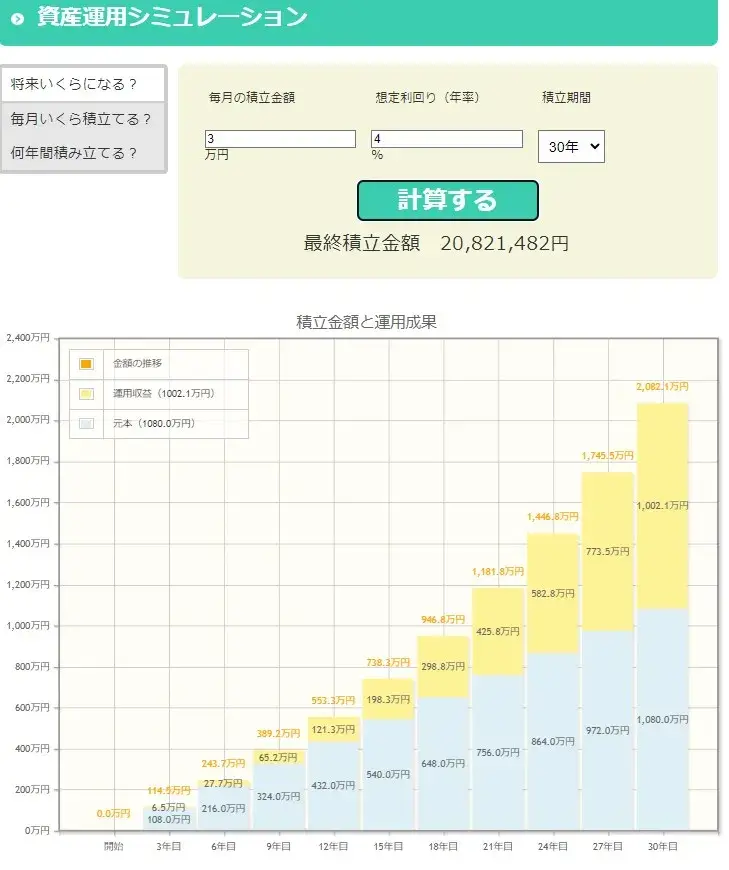
仮に利回り4%の金融商品に、月3万円積立投資すると、30年後には2082万円となります。

現金貯金よりも少ない元手で目標達成することができるので、老後の資産形成において投資は非常に有効な方法です。

スクリーンショット 2023-06-15 144841

(出典:金融庁HP 資産運用シミュレーション)


投資経験未経験の方にとってはハードルが高く、せっかく勇気を出してスタートさせてもちょっと損失が出ただけで辞めてしまう方がほとんどです。

投資は常に利益が出続けることはありません。長期で続けることで徐々に利益が膨らんでいきます。

老後資産を投資で準備する場合、十分な知識、的確なアドバイス、資産形成にあった商品を選ぶ必要があります。

このページを見てもイマイチ分からない、という方は当店のファイナンシャルプランナーへご相談ください! さらに詳しく丁寧にお教えいたします。 ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問ください。
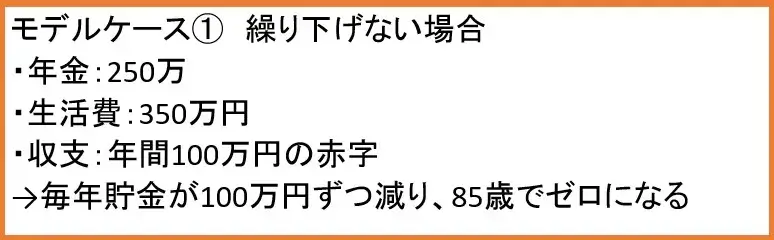
photo-011

吉田 康貴/みんなの保険屋さん ファイナンシャルプランナー 資産運用、住宅ローン、ライフプランニングの相談を中心に年間100組以上の相談を担当する。


関連記事/合わせてこちらの記事もどうぞ

年収の壁をわかりやすく解説!扶養内or扶養外?どちらがおすすめ?

給付金の対象とならない手術って?

よくある質問 入院給付金が出る場合と出ない場合

知るだけでお得!申請しないと貰えない給付金や補助金一覧

生命保険の見直しは必要?見直しのタイミングを徹底解説!

知るだけでお得!申請しないと貰えない給付金や補助金一覧

更新日  2023/05/20

物価高や増税で家計の負担は増すばかりですが、給付金や補助金もたくさん整備されています。

これらは申請しなければ貰えないため、対象者であるにもかかわらず制度を知らないまま過ごしてしまう人も少なくありません。

今回はぜひ知っておきたい給付金、補助金制度をご紹介します。

※自営業やフリーランスの方は該当しないものもあるためご注意ください。


    目次

  1. ケガ・病気に関する給付金・補助金
  2. 出産・子育て・学費に関する給付金・補助金
  3. 住宅に関する給付金・補助金
  4. 失業・求職・休業に関する給付金・補助金
  5. 年金・葬儀に関する給付金・補助金

本題に入る前に…

保険料の節約に!格安の保険をご紹介☟

①スマホ保険

月々たったの200円or400円で破損・水濡れ・故障・盗難全てOK!

Applecare+と比較すると年間で2万円以上もお得!

バナーから簡単5分で申込可能!新品でも中古でもどんな機種でも加入できます。

②自動車保険

SOMPOグループだからネット型なのに安心の事故対応!

もちろんネット型だから保険料は格安!

24時間365日あんしんの事故対応で、電話はもちろんLINEでも簡単受付!

ほかのネット型自動車保険と違い、2年目以降もネット割引が続くのがお得!

バナーから手続きが完結できます。

1.ケガ・病気に関する給付金・補助金

medical_nyuuin_money_shinpai_man

高額療養費制度

ひと月の医療費が一定以上となった場合、自己負担限度額を超えた部分が支給される制度です。

例:100万円の医療費で、窓口負担で30万円かかる場合

給与所得者で月給27万~51.5万円の70歳未満の人であれば、212,570円が支給されます。

最終的な自己負担額は87,430円となります。

ただし、入院時の食事代や差額ベッド代(個室代)、先進医療の技術料などはこの制度の対象外となります。


医療費控除

1月から12月までの医療費負担が10万円以上となった場合に超えた部分が所得控除されます。これによって所得税や住民税が安くなり節税に繋がります。


傷病手当金

病気やケガで、3日以上連続して仕事を休んだ場合、4日目から手当てが支給されます。

給付額は標準報酬月額の1日当たりの金額に3分の2をかけた額です。

標準報酬月額が200,000円であれば、200,000÷30日×2/3≒4,467円が1日休むごとに支給されます。

最長で1年半支給されます。

手続きは職場でできます。


障害年金

傷病手当金を受取り、1年半経過したときにも治療が続いていた場合、障害が認定されることがあります。

一定の要件を満たすと障害年金が給付されます。

障害基礎年金

1級・・・780,900円×1.25+18歳以下の子の加算

2級・・・780,900円+子の加算


障害厚生年金

1級・・・(報酬比例の年金額)×1.25+条件を満たした配偶者の加給年金

2級・・・報酬比例の年金額+配偶者の加給年金

3級・・・585,000円

日本年金機構もしくは役所で手続きができます


2.出産・子育て・学費に関する給付金・補助金

travel_happy_family_set

出産育児一時金

妊娠4カ月以上の人が出産したとき、一子あたり50万円が支給されます。


出産手当金

働いている女性は、出産前に6週、出産後に8週の休業期間があります。

その間、出産手当金が給付されます。

1日当たりの支給額は

標準報酬月額÷30日×2/3 です。

傷病手当金の計算方法と同様です。

加入している健康保険に請求します。


児童手当

中学校卒業までの子供を育てている方が受取れます。

支給額は

0歳~3歳未満 15,000円

3歳~小学校卒業まで 10,000円(第3子以降は15,000円)

小学校卒業~中学校卒業 10,000円

所得に上限があり、超える場合は一律5,000円となります。

2023年4月現在、児童手当について活発に議論されています。

給付額の増額、所得制限の撤廃などの可能性が今後あります。


高等学校等就学支援金

高等学校の授業料負担を軽減するための支援金です。

公立高校 118,800円(授業料相当額)

私立高校 396,000円(最高額)

所得制限があり、両親のうち1人が働いている子供1人の3人家族のケースで910万未満であることです。

両親の勤務状況や子の人数によって所得上限は変化します。


3.失業・求職・休業に関する給付金・補助金

job_shitsugyou_woman

失業給付

一般には失業保険、失業手当などと呼ばれています。

次の職に就くまでの生活を支える給付金です。

失業の理由や勤続年数によって給付額が異なります。

ハローワークで手続きができます。

1日当たりの支給上限額

~30歳未満 6,760円

~45歳未満 7,510円

~60歳未満 8,265円

~65歳未満 7,096円


再就職手当

上記の失業手当の受給期間が3分の1以上残っている人が就職した場合、失業手当に代わって受取ることができる給付金です。


所定給付日数の残日数×給付率(60%か70%)×基本手当日額

こちらもハローワークで手続きできます。


教育訓練給付金

中長期的なキャリア形成、就業促進を支援する目的で対象の研修や講習を受講した場合に費用の一部が支援されます。

教育訓練経費(研修や講習受講費用)×20%(上限10万円)

こちらもハローワークで手続き出来ます。


育児休業給付金

出産手当を給付されたあと、雇用保険から育児休業給付金が給付されます。


出産後~6ヶ月・・・給与の日額×67%

6ヶ月~1歳まで・・・給与の日額×50%

※保育園などに預けない場合は最長2歳まで


介護休業給付金

介護をするために会社を休んだときに給付される給付金です。

最長3ヶ月、通算93日までが対象です。


介護休業給付金=給与の日額×67%

職場の総務などを通じて手続きを行います。


4.住宅に関する給付金・補助金

house_omoi_loan

住宅ローン控除

マイホームを購入する際に利用する住宅ローンの残高に応じて最長13年間、税金の控除を受けることができます。

年末の住宅ローン残高×1%が控除額となります。


すまい給付金

所得によっては住宅ローン控除の恩恵が受けられない人がいます。

そういった方を対象に給付される給付金です。最大50万円給付されます。


子育て世帯への補助

各自治体が独自に行う住宅取得補助や家賃補助があります。

福島県の対象自治体では、新婚世帯を対象に住宅取得時や引っ越し費用を対象に最大30万円の補助を行っています。(令和4年度の実績)

令和5年度は自治体のHPでご確認ください。

福島県HP


空き家の改修・処分費の税制控除

相続などで取得した空き家を売却した際に得た利益から最高3000万円を控除でき税負担を軽くできます。

確定申告が必要です。


5.年金・葬儀に関する給付金・補助金


寡婦年金

自営業、フリーランスで国民年金の加入期間が10年以上ある夫が亡くなったとき、婚姻期間が10年以上ある妻が受け取ることができる年金です。

日本年金機構や役所で手続きできます。


埋葬料

亡くなった人が加入していた健康保険から5万円が支給されます。


相続税の控除

配偶者が受け取る財産について税負担が軽くなる制度です。

1億6千万円までは相続税がかかりません。

超えた場合であっても、法定相続分までは全額控除されます。

法定相続人が配偶者1人のみだった場合、全額控除されます。

税務署へ申告が必要です。


まとめ

申請なければもらえない給付金・補助金についてまとめてみました。

どれも人生における一大イベントが絡んでいます。

いざというとき、様々な対応に追われ忘れがちになってしまうので、

「こんなときもらえる補助金があったような気がする」程度でいいので覚えておきましょう。

このページを見てもイマイチ分からない、という方は当店のファイナンシャルプランナーへご相談ください! さらに詳しく丁寧にお教えいたします。 ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問ください。


保険料の節約に!格安の保険をご紹介☟

①スマホ保険

月々たったの200円or400円で破損・水濡れ・故障・盗難全てOK!

Applecare+と比較すると年間で2万円以上もお得!

バナーから簡単5分で申込可能!新品でも中古でもどんな機種でも加入できます。

②自動車保険

三井住友海上グループだからネット型なのに安心の事故対応!

もちろんネット型だから保険料は格安!

24時間365日あんしんの事故対応!

ネット型の弱点だった手続きのサポートも充実!

バナーから手続きが完結できます。


「年収の壁」の誤解と知っておきたいポイント解説!

更新日  2023/03/21

収入が一定額を超えると税金や社会保険料が増える、いわゆる「年収の壁」。

特にパート主婦の就業調整の要因とされています。

この「年収の壁」には多くの誤解が存在するため、正しく理解した上で働き方を考えましょう。


スクリーンショット 2023-03-21 142804


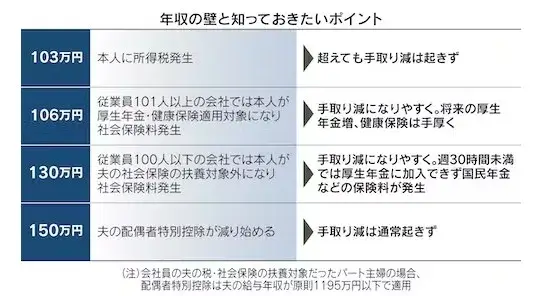
上記表を基に、年収の壁は、103万~150万まで大きく4つあります。

「壁」と呼ばれるのは、その金額を境に税金や社会保険料が変化するためです。


まずは「税金」をメインにポイントを解説します。

配偶者がいるパートの妻の給与収入が103万円を超えると所得税がかかります。これが「103万の壁」です。

ただし、この水準では税率が低く、収入が1万円増えても所得税は500円増えるだけです。

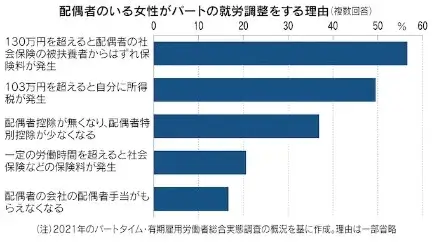
就業調整をしている女性パートのうち50%の人が「103万円を超えると自分に税金が発生するため」働き方を調整していると回答(複数回答あり)しています。

つまり、手取りが減るとの誤解が発生している現状があります。

もうひとつが「150万の壁」です。妻の収入が150万円を超えると夫の税負担を和らげる配偶者特別控除が段階的に減り始めます。

夫婦合わせた手取りの伸びが収入増加に比べて緩やかになりますが、やはり手取り減少は通常は起きず、多く働いた方が有利になると言えます。


スクリーンショット 2023-03-21 101029

今度は「社会保険料」を見ていきましょう。

社会保険による壁は手取りが減少しやすくなります。

勤め先が従業員101人以上の会社なら、週20時間以上の短時間労働で契約上の月額賃金が88,000円(年収換算106万弱)以上などの条件を満たすと厚生年金に加入することになります。

夫の社会保険の扶養に入っていた妻(第3号被保険者)の場合、厚生年金・健康保険料の負担がおよそ15万円発生し、年収を大きく増やさないと手取りが減少します。

ただし、保険料を負担する一方で、第3号被保険者のままでは受給できない厚生年金が将来受け取れることになります。

仮に年収110万円で働いたとすると、壁の手前の105万に比べ手取りは減少するものの、将来の厚生年金の総受給額は80代前半で現役時代の手取り減を上回る計算になります。


厚生年金に加入すると併せて加入することになる勤め先の健康保険ですが、病気などで働けない場合に給与の2/3をもらえる「傷病手当金」や「出産手当金」など、第3号にはない給付があります。また、障害年金も適用対象が拡大されます。

こうした、保険料に十分見合う給付があるにもかかわらず、「106万超えが働き損」と表現されることが多く、誤解を生んでいます。

106万の判断基準も把握しておきましょう。

月額88,000円は契約時の所定内賃金で決まり、残業代や賞与、配偶者・通勤手当などは含みません。つまり年収が106万を超えないよう年末に残業を減らしても関係ありません。


勤め先が従業員100人以下の会社の場合、年収130万円以上になると夫の社会保険の扶養から外れます。

一方で、通常の厚生年金加入基準である週30時間以上勤務などの条件を満たさないと厚生年金に入れません。

その場合、国民年金・国民健康保険に加入し保険料を新たに負担する一方、将来の厚生年金受給などの利点がありません。

複数の年収の壁の中で、働き損と言えるのはこのケースだけとなります。注意しましょう。


高い収入で働くほど将来の厚生年金も大きく増えます。

女性は男性に比べ長寿のため、年収の壁を意識して就労時間を短くするのではなく、壁を大きく越えて働くことが現在の収入増と将来の年金増の両面で、老後の安心感を高める事ができると言えます。

もしも、夫の扶養にとどまりたい人は壁の基準に注意が必要です。

例えば、130万の壁は106万と違い、残業代や交通費、家族手当のほか配当、不動産収入なども含む総収入ベースとなるため諸手当まできちんと計算する必要があります。

その際は勤め先への確認をもれなく行いましょう。

就業調整は将来の年金を踏まえたうえで検討することをオススメします。


さらに詳しく知りたい!という方は当店のファイナンシャルプランナーへご相談ください!

無料で、丁寧にお教えいたします。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問ください。
ご相談希望の方はこちら

対面でのご相談希望の方はこちら

友だち追加

みんなの貯金事情を大公開!貯蓄額と賢いお金の貯め方を知ろう

更新日  2023/03/05


結婚、出産、育児、マイホーム購入など、お金が必要なライフイベントは多くあります。

将来への備えのため、早い段階からお金を貯めておくことが大切です。

貯蓄だけでなく、資産運用という選択肢もあります。

年代別貯蓄額 

「家計の金融行動に関する世論調査」(令和3年)によると、年代別の貯蓄額(中央値・平均値)は単身世帯、二人以上世帯のいずれも、

20代の人の貯蓄額が少ないことがわかります。

  単身世帯 二人以上世帯
平均 中央値 平均 中央値
20代 179万円 20万円 212万円 63万円
30代 606万円 56万円 752万円 238万円
40代 818万円 92万円 916万円 300万円
50代 1,067万円 130万円 1,386万円 400万円
60代 1,860万円 460万円 2,427万円 810万円
70代 1,786万円 800万円 2,209万円 1,000万円

貯蓄の平均値と中央値とは?20代から50代までの平均貯蓄額や老後に必要な金額も解説!

お金を貯めるには

  • 独身時代からコツコツ貯める

    結婚する前の20代や30代は、支出の大きなライフイベントが少ないため、将来に向けて貯蓄をはじめるタイミングとして適しています。

  • 結婚後は子どもが生まれる前や義務教育期間中に貯める

    結婚後の30代や40代になると、子どもの進学やマイホーム購入など、支出の大きいライフイベントが多くなります。

    大きなお金が必要になる前に、しっかりと計画を立てて貯蓄に取り組みましょう。

download

今からできる備えを

年代別の平均的な貯蓄額や、今後必要になりそうなお金の目安がわかったら、早い段階で将来的な備えをすることが大切です。


 将来に向けてお金を準備するには、「資産形成」を行っていくことになりますが、

「資産形成」には、「貯蓄」と「投資」の2つの方法があります。

一般的には、「貯蓄」とはお金を蓄えることで、銀行の預金などがこれに当たります。

一方、「投資」とは利益を見込んでお金を出すことで、株式や投資信託などの購入がこの「投資」に当たります。

自分に合った貯蓄方法や貯蓄額、いつまでにいくら必要なのかはライフプランを踏まえて、

実際にどのようにお金を準備していくかを考えてみましょう。

みんなの保険屋さんでは、FPがお客様の家族構成や収入などの情報をもとにライフプランを作成します。

ご相談はお近くの店舗へお越しいただくか、WEBまたは電話でご予約ください。

遠方にお住まいだったり、お子様が小さく手が離せない方はオンライン相談がおすすめです。

まずは気軽にお問合せ下さい。


LINEチャットでオンライン相談について問い合わせ

LINEチャットでオンライン相談について問い合わせ

ご相談希望の方はこちら

ご相談希望の方はこちら