入院中の食事代は自己負担?高額療養費制度の適用範囲を解説

更新日  2024/07/19

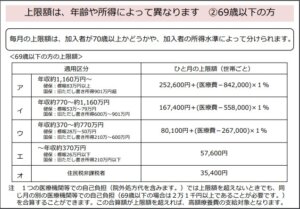
高額な医療費を支払った時に払い戻される「高額療養費」

「高額療養費」は聞いたことはあるけど詳しくは分からないという方も多いと思います。

「高額療養費」とは1日~月末までにかかった医療費の事故負担額が高額になった場合、

一定金額(自己負担限度額)を超えた分が、払い戻される制度です。
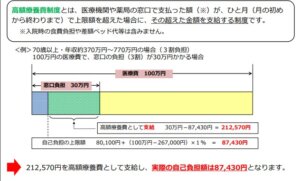


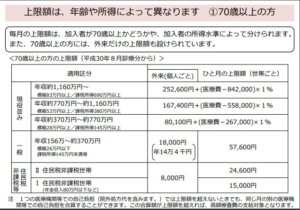
自己負担額は、年齢や所得によって異なります。


高額な医療費が全て高額な医療費制度の対象にはなりません。

◎対象とならない項目

 ・保険適用される診療に対し、患者が支払った自己負担額が対象となります。

医療にかからない場合でも必要となる「食費」・「居住費」、患者の希望によって

サービスを受ける「差額ベット代」・「先進医療にかかる費用」等は、高額療養費の支給は

対象とされていません。
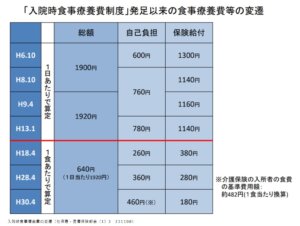

65歳以上75歳未満の高齢者が療養病床に入院した場合は、生活療養にかかる標準負担額を自己負担し、

標準負担額を超えた額が入院時生活療養費として支給されます。

標準負担額は食費が1日3食を限度に1食460円、居住費が1日370円になります。

ただし、低所得者には所得の状況に応じて介護保険と同様に負担軽減措置があります。

また、難病、脊髄損傷等の患者で入院医療の必要性の高い状態が継続する患者や、回復期リハビリテーション病棟に入院している患者は、

食材料費相当の負担に軽減されます。

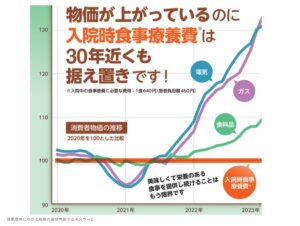
昨今の食材費急騰により医療機関での食事提供が困難となっている状況を踏まえて、「入院における食事療養」(入院時食事療養費)について

「患者の自己負担部分を引き上げ」てはどうか—。という動きも出てきています。
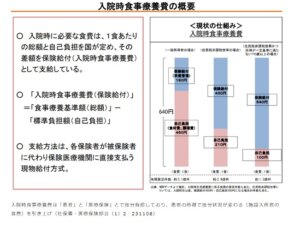
「患者の自己負担(1食460円)の引き上げ」を行えば「入院時食事療養費の全体(1食640円)も引き上げ」となります。

今後の入院、手術、治療費、そのほかにかかる費用が、かなり大きな不安になりかねません。

では、どうしたらよいのでしょうか。

高額療養費制度では適応にならない部分は医療保険などの保険で少しでも賄えられたら安心ですね。

医療保険やがん保険・介護保険など様々な保険があります。

1日入院で、給付金5千円や1万円だけではなく、入院一時金を付加してみるのも良いと思います。

がん保険では、がんの治療費を給付する商品があります。がんの治療給付金額を高くすることで、

治療費以外の諸費用、生活費に充てることも出来ます。


これから保険を検討する方、すでに加入にされている方、

みんなの保険屋さんはファイナンシャルプランナーが常駐する保険代理店です。

保険の見直し相談だけでなく、社会保障や税金、投資の相談なども人気のサービスです。

ワンストップでお金の悩みが全て解決できる当店をぜひご利用ください!

福島県内に住む方は最寄の店舗で、県外の方はオンライン相談かLINEのチャット相談が便利です!

下のバナーから好みのサービスへどうぞ!

イオンタウン郡山店 小川
今年も観測史上最高レベルの猛暑に! 電気代の節約術を紹介!

更新日  2024/07/17

今年の夏は酷暑を心配する声が数多く寄せられています。

高騰する電気代、少しでも節約したいですよね。

夏になると冷房の使用が増え、電気代が高くなりがちです。

夏の電気代の多くを占める「エアコン」と「冷蔵庫」。

常にフル稼働の冷蔵庫は、日々の使い方にもちょっとしたコツがあります。

調理したものはしっかり冷ましてから入れること。そして、冷蔵庫に物を詰めすぎないことも大事!

冷蔵庫については「冷蔵庫は大体(容量)50パーセントぐらいものを入れとくと一番効く」、

冷凍庫は隙間なく収納することで節電になるそうです。

エアコンに関しては、急に部屋を冷やすときに多くの電気を使い電気代がかかります。

設定温度まで冷やした後、その設定温度を維持しているときは、

急に部屋を冷やす場合と比べてとても少ない電気しか使いません。

電気代の節約のために、「部屋が涼しくなったらエアコンを止め、暑くなったら再びスイッチを入れる」

「短い時間の外出でもエアコンを止める」というようにこまめにスイッチの入切を繰り返すと急に部屋を

冷やす運転が多くなるのでその分多くの電気を使い電気代がかかる場合があります。

またエアコンだけでは部屋の床部分に冷たい空気がたまりますので

冷気をムラなく循環させるためにも扇風機やサーキュレーターを併用するのは効果的です。

循環させる扇風機にも種類があり、昔ながらの「ACモーター」と「DCモーター」があります。

「電気代の安さを重視する」「静かな微風で長時間使いたい」という方には

DCモーターの扇風機がおすすめです。

そして意外な所にも。照明が蛍光灯だと電気代が高くなるうえに蛍光灯の管が高くなっているそうです。

4本の蛍光灯をLED電球のものに変えるだけで年間5000円の節約になるともいわれています。

2024年は猛暑が予想されています。

節電の意識を高めつつ、熱中症や夏バテにならないように体調に気を付けながら過ごしましょう。


ところでみなさん「再生可能エネルギー発電促進賦課金」ってご存じですか?

「再生可能エネルギー発電促進賦課金」とは「再生可能エネルギーの固定価格買取制度」によって

電力の買取りに要した費用を電気の使用者に使用量に応じて負担する費用です。

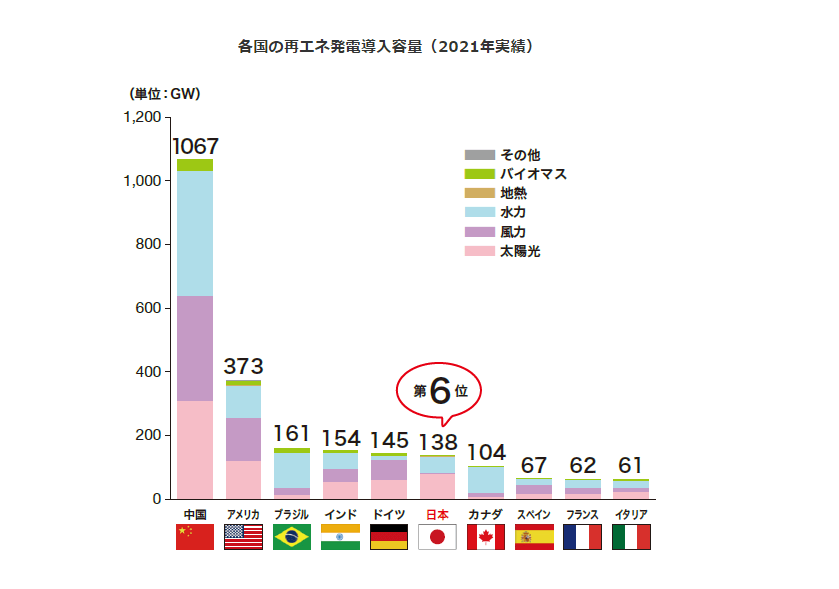
そもそも再生可能エネルギーとは発電するときにCO2を出さない

「太陽光」「風力」「水力」「地熱」「バイオマス」などが対象。

再生可能エネルギーで発電した電気を、電力会社が一定期間、

国が決めた価格で買うことを約束する制度を固定価格買取制度(FIT制度)といいます。

ほとんどの国民が電気利用量に応じて毎月負担しているのが再エネ賦課金です。

CO2排出による地球温暖化を防ぐためには再エネ普及が必要ですがなるべく負担は抑えたいものですね。

物価高に直撃され苦しい状況にありますが、上手に節約をして酷暑の夏を乗り切りましょう。

家計のご相談・保険のご相談など当店のFP(ファイナンシャルプランナー)がわかりやすくご案内させて頂きますので、是非お問合せください。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問をお待ちしております。

イオンタウン郡山店 生方


車両保険は必要か?加入するべきケースと不要なケースを徹底解説

更新日  2024/07/11

自動車保険(任意保険)の車両保険は、事故や災害又は、自損事故などで自分の車が損傷した時などの修理費用などが補償される保険です。

対人・対物と違い、自分の車に対して保険(補償)を掛けるため、年数が経っていると本当に必要性を感じる方も少なくないです。


まずは、車両保険について解説していきます。


  • 車両保険とは盗難や偶然な事故などによる自分の車の損害に対して補償する保険です。


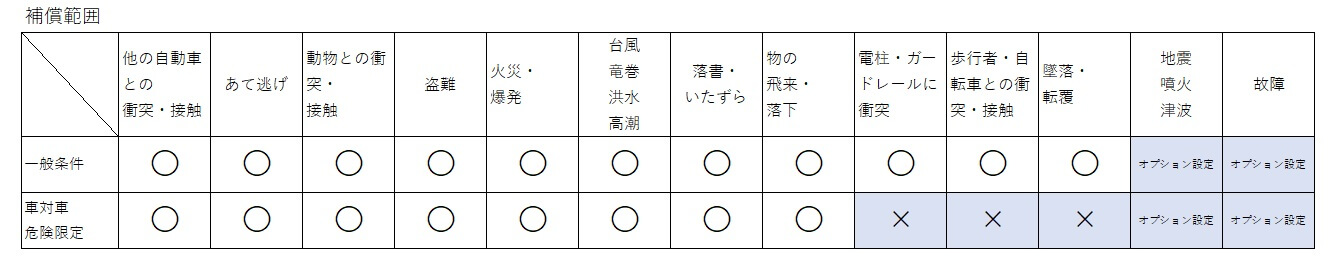
  • 車両保険には「一般条件」と「車対車・限定危険」の2つのタイプがあります。


保険会社によって補償の呼び方は違いますが、車両保険には、補償範囲の広い「一般条件」と補償を限定した「限定型」に分けられます。

保険料は補償範囲が広い「一般条件」は、補償を限定した「限定型」に比べると保険料は高めになります。

単独事故や自転車との接触等による損害は、「一般条件」は補償対象になりますが、「限定型」は補償されません。


  • 車両保険がいらないと言われる理由は?


・保険料があがります。


車両保険を付帯すると、補償が手厚くなる分、保険料は高くなります。

「少しの傷なら修理しなくても問題ない」・「保険料を抑えたい」等と考えると結果車両保険は必要ないという判断を

する人がいるようです。


・全額が補償されない場合もある


車両保険を付帯しているからといって、車の修理費用が全額補償されるとは限らないです。

車両保険で支払われる保険金の上限額は、車の時価額(車の市場販売価格が目安)が設定されます。

例えば修理費用が100万円かかる場合でも、車の時価額が50万円であれば、車両保険で補償されるのは50万円までです。

車を購入してから年数が経てば車の保険金額も低くなり、修理費用を全額カバーできない

可能性があるので、中古車や年式が古い車の場合には車両保険は必要ないと判断する方もいます。


・車両保険を使うと等級が下がる。保険料が上がる。


自動車保険は事故で保険を使った場合、翌年度以降の等級が下がります。

車両保険を1回使うと、翌年度1等級下がる事故を「1等級ダウン事故」、翌年度に3等級下がる事故を「3等級ダウン事故」

といいます。


自動車保険は、「等級」と「事故有係数適用期間」によって保険料の割引率が決められる仕組みになっています。

その為、保険期間中に事故等で車両保険を使うと等級が下がり、保険料の割引率もダウンするため、翌年度は

保険料が上がってしまいます。


小さな事故や傷で車両保険を使用すると、保険金額よりも、翌年度以降の保険料が高くなってしまうかもしれません。


  • 車両保険が必要と言われる理由は?


さまざまなケースが考えられますが、思わぬ事故等で高額な修理費用が掛かってしまう場合があります。

車両保険は追突など相手がある事故だけではなく、台風や洪水などの自然災害、盗難で車が発見されない

場合や、近年特に多いのが動物との接触です。このような場合も補償してくれるのが車両保険です。


・車両保険が必要かどうかの判断をするポイント


1,新車かどうか、又は、日常的に車の使用頻度が多い方、車以外に交通手段がない場合も、判断するポイントになり

 ます。

  思わぬ事故等で、車が使えなくなったり、車が全損してしまった場合など、生活の足として必要性の高い場合など

 すぐに買い替える必要があると思われますし、修理した 場合の修理費用の備えとして車両保険に入っていた方が

 安心です。

2,車のローンが返済途中に事故等で損害が発生した場合、車のローンの他に修理費用が必要になります。

  又、事故で車が全損してもローンは残りますし、別の車を購入することになれば、更に新しい車の購入資金が必要に

 なります。

3,近年では、自然災害のリスクが高くなっています。

  川の氾濫が起こりやすい地域や、土砂災害の高い地域などに住んでいる方などは、車両保険に加入することをお勧め

 します。


  車両保険が必要か否かの判断は、上記だけではありませんが、車両保険は、高額な修理費用や買替え費用の補償が受

 けられる保険なので、修理費用や買い替えが必要になっても自己資金で支払える場合は、車両保険を付帯しないという

 選択肢も考えられます。

  又、車両保険は必用だが、保険料は抑えたい場合などは、補償範囲を限定にするか、自己負担(免責金額)を高めに

 設定し、保険料を抑える方法もあります。


5,車両保険は必用に応じて加入してください。

  車両保険は、事故や災害などで車が損傷した時などの修理費用や買い替え費用を補償する保険なので、

  車の使用頻度・貯蓄の状況・自然災害のリスクが高い地域に住んでいるかなどを総合的に判断する必要があります。


みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。

郡山本店 今泉

iDeCoの受取時に税金がかかる?節税になる制度じゃないの?FPが徹底解説!

更新日  2024/07/09

老後の生活費の準備としてiDeCo(個人型確定拠出年金)を検討、利用している方は多いと思います。

iDeCoの最大の特徴として節税効果があると思いますが、受取時に税金がかかることはあまり知られていません。

この記事では、iDeCoの特徴やメリット、受取時の注意点などについて解説します。


1.iDeCoの仕組み

2.iDeCoのメリット

3.iDeCoのデメリットと受取時の注意点

4.iDeCo以外の老後対策方法

5.老後の生活費を準備し始める前に知っておいてほしいこと


1.iDeCoの仕組み

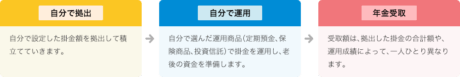
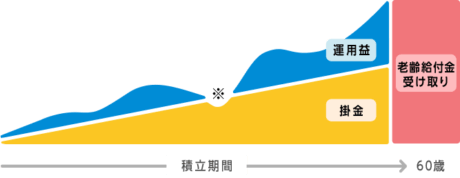
iDeCoとは老後受け取れる公的年金とは別に、プラスして受け取れる私的年金制度の一つです。

自分で決めた掛金を積み立てて運用し、60歳以降に受け取ることができます。

公的年金と違い、加入は任意です。

また運用方法を自分で選ぶことができ、変動のない預金型や、株や債券などで積極的に運用する方法など自由に選べます。


2.iDeCoのメリット

主婦の方や自営業の方は、会社員の方と比べ老後の年金が少ないという問題があります。

これは会社員の方が国民年金と厚生年金の2つ受け取れるのに対し、主婦や自営業の方は国民年金しか受け取れないことがあります。

そういった方がiDeCoで自分で積立てることで、老後の年金を増やすことができます。


また、iDeCoには3つの税制優遇があります。

①毎月積み立てる掛金が所得から控除される

②運用益が非課税

③受取金に対する控除がある


①毎月積み立てる掛金が所得から控除される

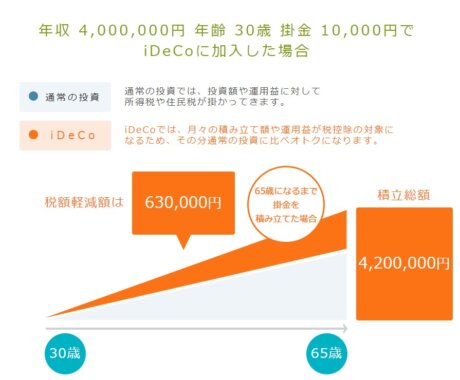
例えば毎月1万円、年間12万円積立てた場合、その年の所得は12万円低く申告できます。

所得税、住民税が安くなるため節税効果が得られます。

30歳男性が毎月1万円を65歳まで積立た場合の節税効果


②運用益が非課税

株や債券で運用した際、通常であれば利益に対し課税されます。(通常20.315%)

iDeCoで運用し得た利益は全額非課税なので、効率的に資産を増やすことが可能です。

例:株式投資で運用した場合

  100万円投資して、10万円の利益が出た時、約2万円の税金がかかり、儲けは8万円。

  iDeCoで運用した場合

  100万円投資して、10万円の利益が出た時、非課税なので儲けはそのまま10万円。

  ※さらに100万円の投資額分、所得控除がかかるので節税効果分を考えればさらにお得!


③受取金に対する控除がある

60歳になり積み立てたお金を受取る方法は3つあります。

・一括で受け取る

・5年~20年の有期年金として分割で受け取る

・一部を一括で、一部を年金で受け取る

一括で受け取る際には「退職所得控除」が、年金で受け取る際には「公的年金控除」の対象となり、働いて得る所得よりも優遇されます。


3.iDeCoのデメリット

老後の年金を増やしたり、節税効果などがあるiDeCoですがデメリットもあります。

・60歳まで引き出すことができない

・元本割れするリスクがある

・手数料がかかる

・金融機関によって手数料や運用商品が異なるので、選ぶには知識が必要

・受取時に税金がかかる

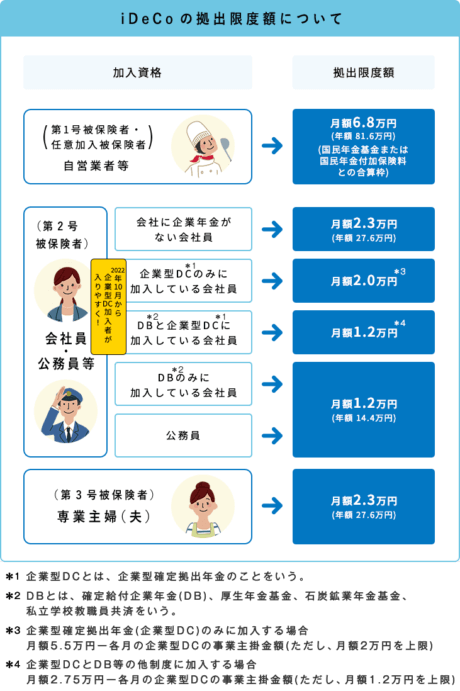
・掛け金に上限がある

などのデメリットがあります。

やれば必ずお得になるわけではありません。始める前にFPに相談しましょう!


4.iDeCo以外の老後対策方法

iDeCo以外にも様々な老後対策方法があります。

・NISA(株式投資)

少額投資非課税制度のことで、株や投資信託で儲けが出た場合は通常20%程度の税金がかかります。

NISA制度を利用すると儲けは全額非課税となります。iDeCoと似てますね。

NISAはiDeCoと違い、いつでも売却することで現金に変えることが可能です。

また、ネット証券を利用すると購入手数料はかからず、ファンドごとの信託報酬手数料のみで済みます。

購入金額に上限はありますが、iDeCoよりもはるかに高い上限です。

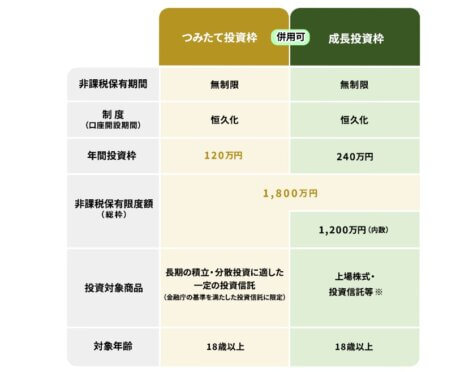
つみたて投資枠で年間120万、成長投資枠で240万もあり一般的な収入の方は十分な上限です。

通算でも1800万まで投資できるため、老後2000万問題もほぼクリアできそうですね。

ただし、株や投資信託が投資対象のため、相場によっては損をするリスクもあります。

投資対象も非常に多く、知識豊富な人でなければ選ぶのは難しいかもしれません。

必ずファイナンシャルプランナーなどの専門家に相談するか、しっかり調べてから始めましょう。


・貯蓄型保険

個人年金保険や終身保険など、一定期間保険料を支払った後、満期金や解約返戻金としてお金が戻ってくる仕組みです。

リターンは小さいものの、リスクが小さく安定志向の方に向いています。

毎年、年末調整で控除を受けることができ、節税効果もあります。


・外貨預金

日本円は預金していても利息はスズメの涙ほどですが、海外には大きな利息が付く通貨もあります。

信用度と金利の高さから米国ドルが一番人気です。

2024年7月時点での米国ドル定期預金は5%というものもあります。

三井住友銀行 外貨預金金利一覧

日本の定期預金金利が、高くても0.5%ですからその差は10倍です。

一方でデメリットとして、外貨預金をする場合、円を外貨に交換する相場=レートが常に変動しています。

タイミングによっては損をすることもあるため、注意が必要です。


いずれもリスク(結果のブレ幅のこと リスク≠危険度)があります。

しかし、正しい知識と運用方法を持って使えば現金預金にはない大きなリターンを得ることができます。

証券会社や銀行などは、今がチャンスと大量の広告を打って顧客を取り込もうとしています。

中には手数料が高く、リターンが少ないぼったくりのような商品もあるので注意が必要です。

始める前にしっかり仕組みを学び、時にはファイナンシャルプランナーにアドバイスを貰ってから始めましょう。


5.老後の生活費を準備し始める前に知っておいてほしいこと

現金預金のみで貯めるのも悪くはありませんが、日本円という金融資産に投資しているのと同義です。

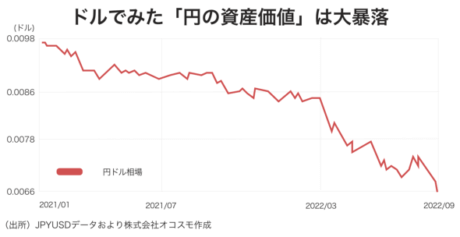
日本円は今、急激に価値を落としています(円安)。


多くの品目や資源を輸入に頼っている日本において、円の価値が下がることは物価上昇を意味しています。

日本円で現金預金だけをするというのは、価値が下がっている金融商品を買い続けるのと同じことです。

物価が上昇し続けている中、大暴落中の通貨だけを持つとどうなるか。

もちろん生活は苦しくなって当然です。

どれだけ給料が上がっても(実際には上がっていませんが・・・)物価上昇&通貨価値暴落のダブルパンチが勝ります。

物価上昇に負けない資産を作るには、強い通貨を持つか、通貨以外の資産を持つしかありません。

貯金だけで大丈夫だった時代は、円という通貨が世界的に強かった時代です。

今は多少のリスクを承知したうえで外貨や株といった金融資産を持たなければ、強い資産形成ができない時代なのです。

日本人は勤勉ですが、お金の話となると途端に偏差値が低くなります。

金融リテラシーを高め、インフレ時代を乗り切りましょう!


みんなの保険屋さんはファイナンシャルプランナーが常駐する保険代理店です。

保険の見直し相談だけでなく、社会保障や税金、投資の相談なども人気のサービスです。

ワンストップでお金の悩みが全て解決できる当店をぜひご利用ください!

福島県内に住む方は最寄の店舗で、県外の方はオンライン相談かLINEのチャット相談が便利です!

下のバナーから好みのサービスへどうぞ!


この記事を見た人におすすめのページ

2024年6月開始の定額減税制度!あなたの家計にどう影響するか?

2024年6月の生活費変動:電気・ガス代値上げや定額減税の影響と保険の重要性

為替介入の仕組みと効果とは?ドル建て保険に与える影響を解説

2025年10月からふるさと納税サイトは禁止になる? 保険を使った節税術・クレカを使った貯蓄術

更新日  2024/07/05

〇2025年10月からふるさと納税ポイント付与サイトの禁止


総務省は「利用者に対しポイントを付与するサイトを通じて自治体が寄付を募ることを2025年10月から禁止する」などの制度改正を含めた、ふるさと納税制度のルール見直しを発表しました。
ここではルールの変更が今後のふるさと納税にどのような影響を与えるか、解説していきます。


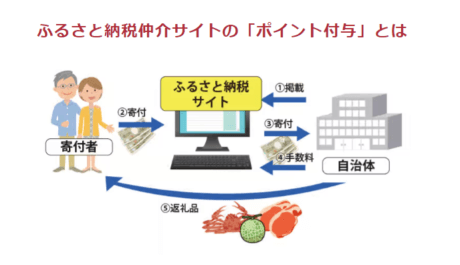
ふるさと納税の受付や運営は各自治体が行っています。
一方で、返礼品などの特典を広く一般に知ってもらわなければ、なかなか多くの寄附が得られません。
そのため、情報拡散力のある「ふるさと納税サイト」に仲介をしてもらい広く宣伝を行うことで、認知度のアップを図っています。

そして「ふるさと納税サイト」を通すと手続きが簡略化されてスムーズに寄付できるように工夫されているので、利用者にもメリットがあります。
また、利用特典としてポイント還元を受けられるサイトも多数あり、貯めたポイントをふるさと納税や他の買い物でも利用できます。

2024年6月25日現在、ふるさと納税の比較サイト「ふるさと納税ガイド」に掲載されている22のポータルサイトのうち、半分以上のサイトがポイント還元を行っています。
複数の条件をクリアすると寄付金額に対して最大30%以上のポイント還元を受け取ることができるサイトや、抽選に当たると最大50%相当のAmazonギフト券がもらえるサイトもあります。


【2025年9月まではポイント付与は違法とならない】
 

今回の制度改正が執行されるのは2025年10月からの予定です。
2024年のふるさと納税はもちろん、2025年9月までは各ポータルサイトのポイント還元は続くことが予測されます。
ふるさと納税の寄付は年末に集中することが多いですが、2025年は9月までの駆け込み需要が発生するでしょう。

 
【仲介サイトからのポイント付与が禁止になるのはいつから?】
 

2025年10月からは、ポイント還元を行うポータルサイトから自治体に寄付申込をすることが出来なくなりますので、実質的にポータルサイトからのポイント還元は終了します。

 
【総務省がふるさと納税のポイント付与を禁止した理由】
 

総務省は今回の制度改正の趣旨として次のように述べています。


ポイントを付与する仲介サイトを通じた募集を禁止することで、自治体がサイトに支払う手数料を減らすことができれば、集めた寄付をほかの事業に使えるようになるのではないか


確かに手数料が下がれば経費率が下がり、自治体が自由に使えるお金が増える可能性があります。

その一方でポータルサイトを通しての寄付が減ってしまった場合、各自治体が寄付額を伸ばすためには各自マーケティング活動を強化する必要が出てきます。
1,700を超える自治体がそれぞれ日本全国へのマーケティング活動を頑張っても、非効率になってしまうリスクもあるでしょう。
ふるさと納税という制度はこれまで、各ポータルサイトのマーケティングが効率的に行われてきたからこそ利用者を順調に毎年伸ばしてきたとも言えるので、今回をきっかけに制度利用者の拡大が鈍化してしまうかもしれません。

なお、総務省が2024年6月28日に発表した資料にはポイント付与以外にも以下の禁止等について書かれています。

  • 民間事業者等が行う返礼品等を強調した宣伝広告
  • 地域との関連性が希薄な利用券等


【ポイント禁止後も、ふるさと納税はお得なのか】
 

各ポータルサイトからのポイント還元が無くなっても、各自治体の事業者が提供する豪華な返礼品は引き続き受け取ることができます。


〇保険を使った節税術


生命保険は遺族の生活資金として重要ですが、相続税対策としても有効な手段です。保険金は早いタイミングで現金化できるため、葬儀費用や相続税の納税資金にも活用でき、場合によっては相続人同士の揉め事を解消する手段にもなります。

しかし契約内容によっては相続税以外の税金が発生することもあるため、保険商品の性質はしっかり押さえておかなければなりません。

今回は相続税対策として有効な生命保険の活用方法を解説します。


相続税の節税に生命保険が向いている理由


現金や預貯金を相続する際には非課税枠や特例がないため、額面どおりの相続税評価額となります。しかし死亡保険金には非課税枠(基礎控除)が設けられており、故人が生命保険に加入してれば課税遺産総額を減額できます。

また、節税対策とは関係ありませんが、主な相続財産が自宅だけの場合、取得した相続人から他の相続人へ代償分割もできるため、相続人同士の不公平感も解消されます。

遺族のためにまとまったお金も用意できるため、生命保険は相続税対策として上手く活用したい手段です。


生命保険は相続財産とみなされる


生命保険では被保険者(保険をかけられている人)が死亡した場合に保険金を支払います。つまり生前の被保険者が保有する財産ではないため、民法上では相続財産に該当しません。ただし、相続税法上では相続財産とみなされる「みなし相続財産」になるため、遺産総額に含めて相続税を計算することになります。


生命保険の非課税枠

保険金は残された家族の生活保障になるため、一定額までが非課税になります。


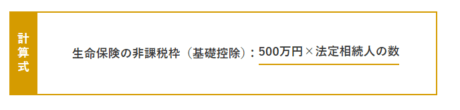
保険金から非課税額を差し引いた(控除)金額が相続税の課税対象となり、法定相続人1人につき500万円、2人いれば1,000万円を相続財産から控除できます。


生命保険にかかる相続税の計算方法

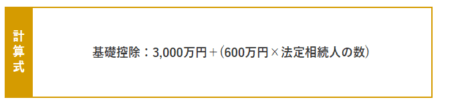
相続の際には課税遺産総額に応じた基礎控除が設定されており、生命保険の非課税枠も反映させて計算します。複雑な計算方法ではないため、具体例を挙げて生命保険の節税効果を検証してみます。

相続の基礎控除と税率等

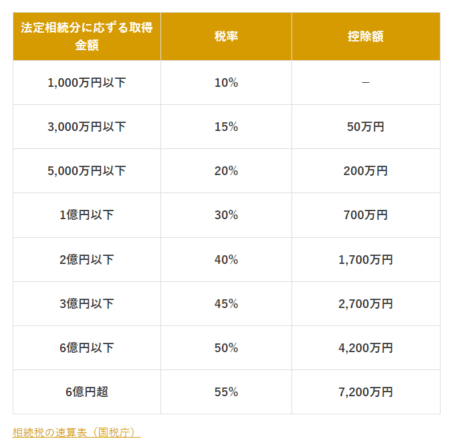
実際に相続税を計算する場合、以下の基礎控除額や税率等を反映させます。


相続財産の評価額に応じた税率及び控除額は下表のとおりです。


相続税の節税に生命保険を使うときの注意点

生命保険を契約する際は、契約者(保険料負担者)、被保険者、保険金の受取人をそれぞれ別にできますが、相続税対策にする場合は契約者と被保険者を同一人にしてください。「契約者=被保険者」ではない場合、保険金は所得税や贈与税の課税対象になってしまいます。

生命保険の契約者や被保険者等に気を付ける

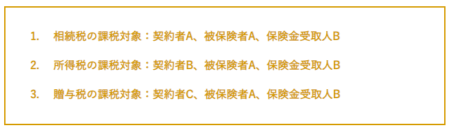
契約者=被保険者(保険料負担者)の場合、保険金は相続税の課税対象となり、生命保険の非課税枠も使えます。しかし贈与税や所得税が発生するケースもあるので、契約パターンについては以下を参考にしてください。


1 のパターンでは生命保険の非課税枠を使えますが、2 のパターンは一時所得とみなされ、保険金受取人のBには所得税が課税されます。ただし、保険金が支払い済みの保険料を上回った場合に限られており、その上回った金額にのみ所得税が課税されます。

3 の場合は保険料の負担者がCであるため、CからBへの生前贈与とみなされ、贈与税の課税対象になります。


〇クレカを使ったポイント貯蓄術


定期支出として、当たり前のように払っている保険料。しかし保険料を節約できる裏ワザがあります。少しの節約も塵も積もれば大きな支出。少しの面倒くさいを超えて、保険料も節約していきましょう。

毎月の生命保険料を払い込む方法は主に4つ。銀行口座から自動的に保険料を振替える「口座振替扱い」、保険会社から送られてくる払込用紙を使って、金融機関の窓口やコンビニなどで払い込む「振込扱い」、クレジットカードで払い込む「クレジットカード扱い」、それに、勤務先の会社経由で加入した団体保険に適用される「団体扱い(給与引去)」があります。


【おすすめの払い込み方法は、クレジットカードによる払い込み】


クレジットカード会社のポイントがつくからです。例えば100円で1ポイントがたまる還元率1%のクレジットカードを使って毎月1万円の保険料を支払うと、月100ポイント、1年では1,200ポイントもたまります。

ただし、全ての保険会社がクレジットカード払いに対応しているわけではありません。初回のみクレジットカード払いに対応というところもあります。

さらに、クレジットカードで支払える保険料には上限が定められていることがあります。1回分の保険料が月払は5万円以下、年払い、半年払いは10万円以下である場合など保険会社ごとに規定が違うので、保険会社のウェブサイトで確認してください。


【まとめ払いで割引があるか確認】


生命保険料は月払よりも、半年払、年払という「まとめ払い」を選ぶとお得(割引)になります。どのくらいお得になるのかは保険会社や保険商品によって異なりますが、年払は月払にくらべて1~3%前後(現状は1%前後。古い保険は割引率が高くなる)安くなります。具体的な数字は、契約している保険会社に確認しましょう。

※この他の支払い方法として、「全期前納払」「前納払(数年分だけ払う)」などがありますが、現状はほとんど金利がつかない為、ほとんど割引がないので効果は期待できません。


【さらにお得にするワンポイントアドバイス】


年払の保険料をクレジットカードで支払うと、保険料の割引+クレジットカードポイント付与のWでお得になります。※クレカの使用については保険会社によって異なります。


このページを見て頂いて、貯蓄や資産運用のご相談など当店のFP(ファイナンシャルプランナー)がわかりやすくご案内させて頂きますので、是非お問合せください。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問をお待ちしております。 


無題

福島ファイナンシャルプランナーズ株式会社/渡邊久仁


この記事を見た人におすすめのページ

2024年6月開始の定額減税制度!あなたの家計にどう影響するか?

2024年6月の生活費変動:電気・ガス代値上げや定額減税の影響と保険の重要性

為替介入の仕組みと効果とは?ドル建て保険に与える影響を解説