乱高下するマーケット、円高・株安

更新日  2024/08/04

日経平均株価は、文字通りの乱高下になっている。2024年1月から急伸した株価は、日米株価が連動する図式になり、

微妙に先行したり、遅行して動いている。

おそらく、最近、日本の株価を動かす主因は、米国株価の方にあり、そこには米大統領選挙に絡んだ思惑が交錯していると思います。

7月13日に共和党のトランプ候補が狙撃され、その時点では大統領選挙でのトランプ勝利が強く予想された。

バイデン大統領は撤退を決めて、さらに「ほぼ確実にトランプ大統領だ(ほぼトラ)」という見方に傾いたと思います。

ところが、ハリス候補が出てきて、しばらくすると、今度は世論調査でトランプ候補を逆転する結果も現れてきた。

すると、今度は「ほぼトラ」予想がひっくり返って、米株価に織り込まれたトランプ大統領期待が剥げ落ちてしまう。

トランプ・トレードの方向転換が起こった。それが米企業の業績予想と絡んで、米株価を乱高下させている。

日本固有の問題としては、そこに日銀の追加利上げの観測がマーケットの変動を後押ししている。

7月30・31日の決定会合で、日銀が政策金利を0.10%から0.25%へと引き上げるという見方である。

この観測が円高圧力になっているとされる。そこでは、金利差の変化予想に刺激されて、

円キャリー取引を一気に縮小して、その反動としての円高圧力を生み出している。
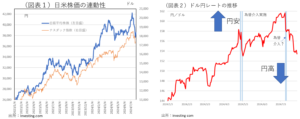
7月10日に1ドル161.8円まで円安に振れたドル円レートは、一時は1ドル151.9円(7月25 日)まで約10円の振れ幅で円高になっている。

日銀の政策予想には、自民党の茂木敏光幹事長が「日銀は段階的な利上げの検討も含めて金融政策を正常化する方針を

もっと明確に打ち出す必要がある」(7月22日)と発言したことの影響もある。

従来は、政治家が金融政策に言及することは少なかったが、最近は日銀の独立性という不文律があまり共有されていない気がする。

それが円高圧力を生み、日本固有の株安要因に繋がっていると考えられている

【なぜ株安と円高は連動するのか?】

最近のマーケット動向の変化を鳥瞰すると、以前は薄らいでいた株安・円高の関係が復活しているようにも見える。

伝統的な説明は、「円高になると輸出企業の業績にマイナスだという連想が、日本株の下落を誘発する」とされる。

実務の世界では、短期的な為替変動はあまり輸出動向に影響しないと言われるが、

株式市場ではそうした意識は共有されておらず、相変わらず「円高が輸出企業にダメージを与える」という連想が相場を動かすことはある。筆者は、わかりやすい説明がそのわかりやすさゆえに信じられている一種の心理バイアスだと考える。実際の事情は少し違うと思う。
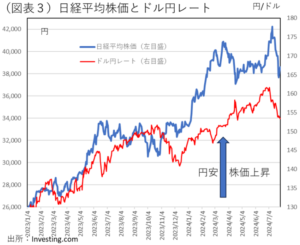
2024年1月から日経平均株価が急伸したことはすでに述べた。海外投資家が、日本株を買い増したことが主因である。

海外投資家は、日本株を買うときに同時に、為替ヘッジを行う(円売り要因)。すると、本来であればドル円レートには、

日本株買いの要因はニュートラルになる。ところが、その後、日本株が時価増価すると、

海外投資家はさらに為替ヘッジを増額しなくてはいけなくなる。これは円売りの要因である。

つまり、日本株が上がるときには、ずれの部分の為替ヘッジ=円売りが、円安を進めてしまうことになる。

最近、起こっている株安・円高はこの逆の事情が働いていると考えられる。

海外投資家の中には、日本株の下落に驚いて、日本株を売ると同時に、ヘッジしていた円売りポジションを解消する。

これが同額であれば、為替にはニュートラルだが、株価が下落して損失が生じていると、

ヘッジした金額の解消の方が大きくなる。ヘッジ解消の円売り=円の買い戻しが円高圧力を生じさせる。

日本株が上昇する局面では、為替ヘッジが円安圧力になり、日本株が下落する局面では為替ヘッジの解消が円高圧力になる。

見かけ上は、「円高が原因で株安が起こった」ように見えるが、その因果はあまり働いていないと筆者は考える。

今後、米株価が11月5日の大統領選挙までの期間、まだ乱高下を繰り返すだろう。

ハリス候補は、9月にトランプ候補と討論会で戦う見通しである。トランプ・トレードはそうしたイベントの成り行きを見ながら進んだり、場合によっては再び後退することになるだろう。ドル円レートも、それと微妙に連動する可能性がある。

【日米金融政策の影響】

もしも、日銀が追加利上げを行えば、すでにドル円レートが織り込んでいるような円高を後押しする可能性はある。

しかし、事後的にはそうならない可能性もある。なぜならば、日米金利差は依然として大きく、

円キャリー取引の再開があってもおかしくはないからだ。先行きが見通しにくいときは、

利益確定によって円キャリー取引を一旦解消させることがある。しかし、事後的に追加利上げが行われれば、その不確実性はなくなる。

もう1つ加えれば、FRBの政策見直しも9月17・18日にあるかもしれない。

9月のFOMCでは、5.25~5.50%の政策金利が引き下げられる可能性がある。そうした見通しは徐々に強まっている。

すると、7月31日を過ぎてから、日本の要因で円安になる圧力は弱いという見方もできる。

この点は、見方が難しい。米利下げの予想は米株価を上昇させる。すると、日本株にも上昇圧力になるから、

これは為替ヘッジを通じて円安圧力だ。8月初からは円安方向の流れに戻る圧力が働くとみることもできる。

FRBの9月利下げは、日米金利差を縮小させる意味で円高要因であるが、今後、日米株価がどのくらい上昇するかで、

追加的に生じる円安圧力に吸収されるという可能性もある。

筆者は、そうしたせめぎ合いの結果として、8・9月は日米株価上昇と円安の進行が再び起こると予想している。

ドル円レートは、秋から冬にはいずれ1ドル160円近くまでに戻るという見方である。


みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、

スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。


イオン福島店 竹内
 

帰省中に保険相談へ行こぉキャンペーン!!

更新日  2024/08/01

みんなの保険屋さん イオンタウン郡山店 では

「帰省中に保険相談へ行こぉ キャンペーン」を開催します!!

8月は家族が揃う夏休みがあります。

遠くに住むお子様の帰省、単身赴任中の家族が帰省、

家族が集まる夏休みこそ、保険の見直し、保険相談のチャンス!!

夏のボーナスから貯蓄を始めたい方も老後の資金、教育資金、今ある資産を上手に増やしたい方も

ご相談ください。

資産運用メリット・デメリット、不安に思っている事すべて

詳しくご説明いたします。

ご予約をお待ちしております。

従業員向けチラシのコピーのコピーのコピー (9)

ライフプラン&保険相談会!!

更新日  2024/08/01

今月も商品品目の値上げがあります。家計の見直しで物価上昇に備えましょう!

また、浮いたお金を貯金したり、お子様の海外留学など

様々な夢を叶える為に、専門のプロが本気で向き合います!

是非、この機会にみんなの保険屋さん イオン福島店まで

足を運んでみて、その凄さを体感して下さい!!

住宅ローンのペアローンは危険?注意点を解説

更新日  2024/07/26

近年では、住宅ローンを「ペアローン」で組む方が多くなっています。

※そもそもペアローンとは・・・

1つの物件に対し、夫婦又は親子(多くの場合は夫婦が一般的です)が、

それぞれ契約者としてローンを組み、互いが連帯保証人となる方法の事です。

増加した背景には「共働きの浸透」や「物価上昇により、単独契約が減少」などがあります。


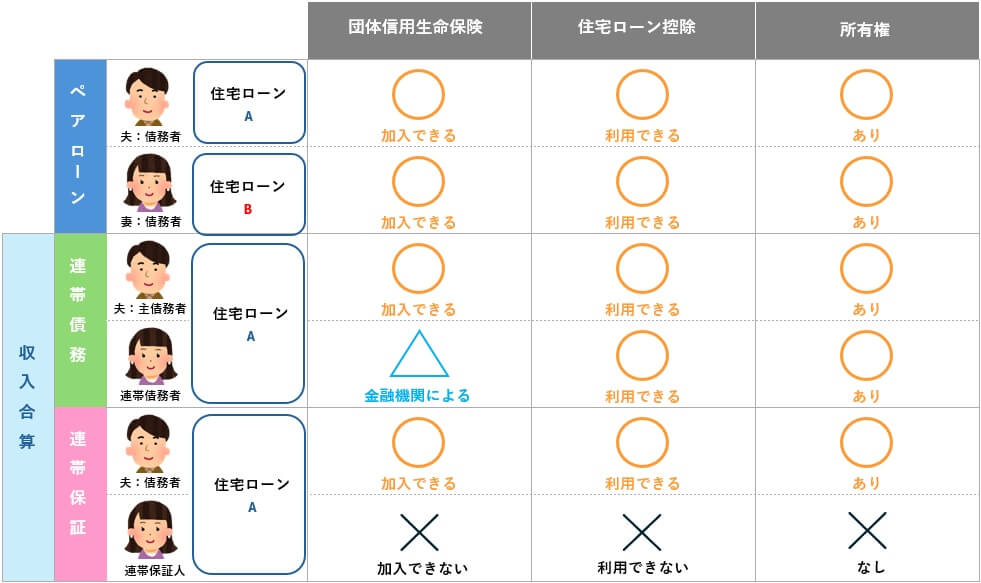
ペアローンは夫婦それぞれの収入に応じて借り入れができる為、どちらか単独でローンを組むよりも、

借入金を増やすことができますし、住宅ローン控除も2人とも利用できるため、節税となります。

さらに、返済期間や金利タイプなどの借入条件を契約ごとに柔軟に変えることもできますし、

万一の際の「団体信用生命保険」に2人とも加入できる点もメリットと言えるでしょう。


人生の三大資金の1つである「住宅資金」は、とても大きな買い物ですから、

ペアローンの「デメリット」についてもしっかりと確認するようにしましょう!


その前に・・・

共働きの夫婦が選択できる住宅ローン、「収入合算:連帯保証、連帯債務」についても

確認して違いを知っておきましょう!

①「収入合算:連帯保証人のケース」

夫が債務者で、妻が連帯保証人の場合、夫が返済できなくなった際に妻へ返済義務が発生します。

さらに、連帯保証人は債務者ではない為、団体信用生命保険には加入ができず、ローン控除も受けられません。


②「収入合算:連帯債務者のケース」

連帯債務者は主債務者と同等の返済義務を負う為、どちらかが返済できない場合には一方が返済の責任を負います。

それぞれが債務者となるため、団体信用生命保険への加入が検討出来たり、ローン控除も受けられます。


ではペアローンのデメリットついても確認していきましょう。

①費用負担が増加する

 夫婦それぞれでローンを組む為、事務取扱手数料や保証料、印紙税、抵当権設定費用などの諸費用が2つ分かかります。

 単独でローンを組む場合と比較すると、諸費用が割高になる傾向があります。


②離婚時の返済リスクがある

 離婚時の返済のリスクがあります。住宅ローンは長期間で組むことが多いため、情報として確認しておきましょう。

 返済中に離婚となった際は、家を売却して住宅ローンを完済するか、一方へ譲渡して住み続ける方法が考えられます。

 物件を売却せず、どちらかが住み続ける場合は、一方の持分を譲渡することになるため、残債分を一本化する必要があり、

 その際には金融機関での審査や手続きが必要ですし、2人分を1人で背負うのは負担が大きいケースがあります。

 また、売却する場合は必ずしもローン残債よりも売却金額が上回るとは限らない為、残った差額は自己資金で返済します。

 いずれにしてもトラブルの原因となることですので、注意しましょう。


③収入業況の変化に備える必要がある

 収入が減少に備えておく必要があります。返済中に病気やケガで入院してしまい、収入が減少した場合や、

 仕事を辞めてしまい収入が途絶えた場合などは、どちらか一方が2人分の返済を負担しなくてはなりません。

 ※仕事を辞めると所得税がなくなるので、住宅ローン減税も受けられなくなります。老齢年金受給時も一緒です。

 どちらかの収入が減少すると、返済計画が大きく崩れてしまい、家計が悪化してしまうため、注意が必要です。


④万一の死亡時にも備えが必要になる

 万一の際にもローン残債は残ります。それぞれに団信へ加入することが出来ますが、

 残された側のローンは返済義務があるため支払いが続きます。

 2人の合算収入で家計のやりくりをしているケースや、お子様が小さく学資もかかる場合などは注意が必要です。


これまで見てきたように、「ペアローン」はメリットもある一方で、離婚や万一の際の返済リスクが発生する

デメリットについても確認し、しっかりと資金計画を立ててから住宅ローンを組むようにしましょう。

さらには③、④の不測の事態に有効な方法は「保険での備え」です。


そんな時は、FP資格保有者が対応する、「みんなの保険屋さん」までお問い合わせください!

みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、

スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。


会津若松店 阿部

火災保険で洪水・土砂災害はどこまで補償される?

更新日  2024/07/21

これから台風シーズンになります。

特に8~9月は台風の発生・接近・上陸が多くなり、被害事故が増える時期です。

大型台風やゲリラ豪雨による突発的な想定外の雨量により、多くの水災事故が発生しています。

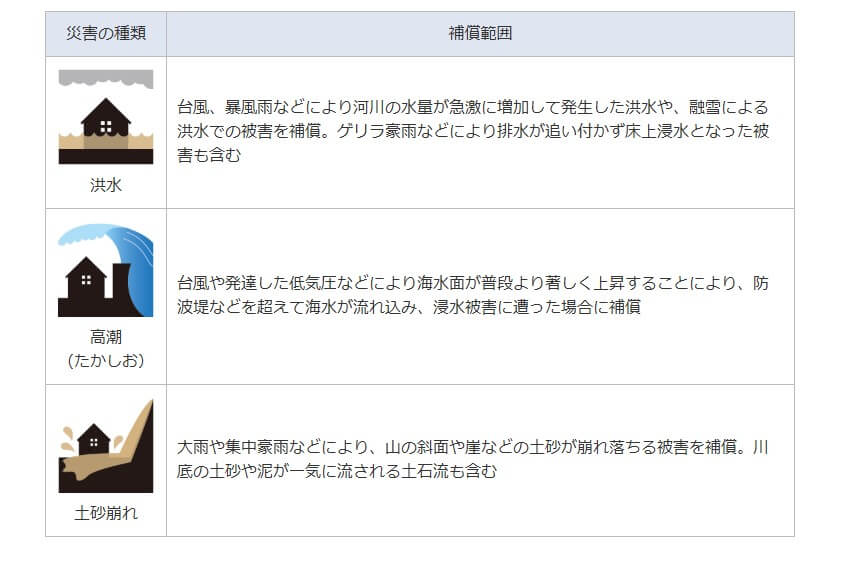
そもそも水災(水害)とは、台風や暴風雨、豪雨などによる洪水、高潮、土砂崩れなどによる災害のことをいいます。

水災で想定される被害には、どのようなものがあるのでしょうか。

例えば、

  • 台風で近くの川が氾濫し、床の上まで浸水し家具も水浸しになった
  • 台風による大雨で、車が水没してしまった
  • 集中豪雨による土砂崩れで、家のなかに土砂が流れ込み被害に遭った
  • 豪雨により裏山で土砂崩れがおき、建物に土砂が寄りかかり外壁と柱が傾いた
  • 大雨により高潮が発生し、海水が防波堤を超え被害に遭った
  • 大雨で土石流が発生し、家が流されてしまった
  • 豪雨で自宅の塀が壊れ、隣家の車を傷つけてしまった
  • 強い雨風のなか、庭に置いてあるものを家のなかに入れようとしたら滑って転びケガをした
  • ゲリラ豪雨でマンホールの排水が追いつかず、浸水被害に遭った
  • 集中豪雨のさなかに雨漏りがおこり、家具が台無しになった


このような水災による被害は、建物だけでなく、建物の中にある家財や人命にまで及ぶことがあります。

そして、水災で建物や家財が損害を受けたときに補償してくれる保険が火災保険です。

火災保険の水災補償では、台風、暴風雨、豪雨等による洪水・融雪洪水・高潮・土砂崩れ・落石等の水による災害が原因で、

建物や家財が所定の損害を受けた場合に補償が受けられます。

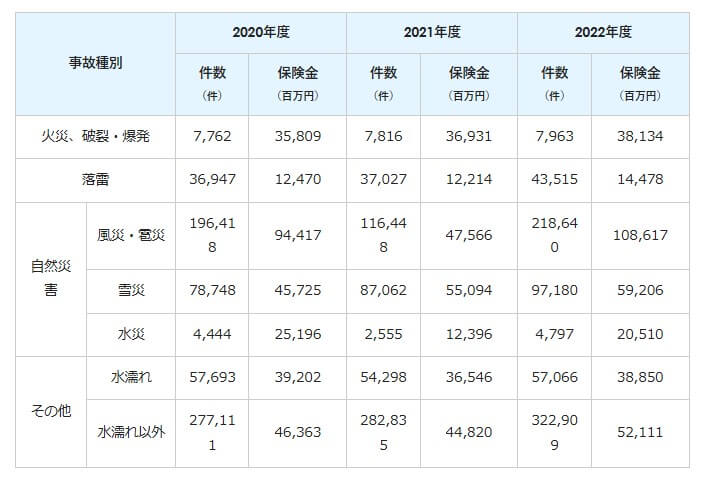
水災補償で実際にどれくらいの件数・金額の補償がされているのでしょうか?

損害保険料率機構「火災保険・地震保険の概況(2023年度版)」を参考に見てみましょう。

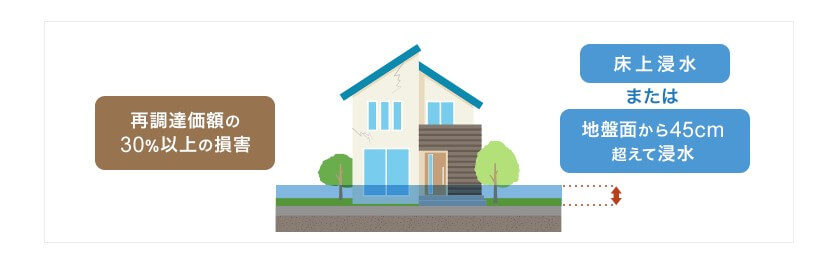
水災補償は一般的に、次のような支払基準が設けられています。洪水などの被害に遭っても支払基準に満たない場合は保険金は支払われません。

注意ポイント:水災補償の支払基準

  • 建物(家財)の保険価額に対して30%以上の損害を受けた場合
  • 「床上浸水」または「地盤面から45cmを超える浸水」によって損害が生じた場合


なお、床上浸水とは、畳やフローリングなどの居住部分の床を超える浸水のことをいい、

地盤面とは、建物が周囲の地面と接する位置のことをいいます。

ただし、地盤面について、地下室など床面が地盤面より下にある場合は、その床面をいいます。

損害保険料率算出機構の調査によると

2022年度における水災補償の火災保険付帯率は全国平均で64.1%、福島県で66.3%となっており、

全国の中でも比較的高い付帯率となっています。

国土交通省のホームページ「ハザードマップポータルサイト」を活用し水災リスクを確認の上、

水災補償の必要性をチェックしてみましょう。

国土交通省ハザードマップポータルサイト https://disaportal.gsi.go.jp/


反対に、水災補償の対象外となるのはどんなときでしょうか?

水災補償が受けられない主な例には、次のようなものがあります。


地震による津波や土砂崩れによる被害

津波も土砂崩れも水にかかわる自然災害ですが、

地震が原因で起こる津波や土砂災害による家屋・家財の損害は、地震保険の対象です。

地震が原因で起こる津波や土砂崩れの被害に備えるためには、火災保険にセットして地震保険に加入する必要があります。


水ぬれ、漏水による損害

火災保険の「水災」と混同されがちなのが「水ぬれ」による損害です。

給排水設備の破損や詰まりなどの事故による漏水や、

マンションの上の階からの漏水で建物や家財が損害を受けたような場合は「水ぬれ」の補償の対象になります。


風、雹(ひょう)、雪による損害

自然災害でも、台風や暴風などが原因でガラスが割れたり家屋が破損したりする損害は「風災」の補償の対象となります。

また、雹(ひょう)や大雪が原因で屋根や雨どいが破損したというような損害は、

「雹(ひょう)災・雪災」の補償の対象になります。


事故が起こってから保険金請求まで3年以上経った場合

保険金の請求期限は保険法で3年とされているため、被害に遭ったら速やかに保険会社に連絡しましょう。

保険会社によっては、法律とは異なる請求期限を設けていることもあるため、

保険請求期限の時効についてあらかじめ確認しておくと安心です。

仮に時効が過ぎてしまっていても請求が認められるケースもありますので、

保険会社や代理店に問い合わせしてみるといいでしょう。


補償が付いていない場合、保険期間の途中で補償・特約付加できるかどうかについて、

「風災・雹災・雪災」「水濡れ・物体の落下・飛来・騒擾等」「水災」「盗難」「諸費用」の各補償の追加や削除は、

年に1度の保険開始日付(以下、始期応当日という)でのみお手続きが可能です。

次回の始期応当日が満期日の場合は、ご継続のお手続きの際にご検討いただくようになり、

お見積りやお手続きは、一般的に次回始期応当日の3か月前から可能になります。

ただし、「地震保険」や、「類焼損害」「個人賠償責任」の特約は保険期間中いつでも追加や削除ができます。


2024年10月から「火災保険料が値上げ」予定であり

全国平均で13%の値上げが見込まれています。


2024年10月から変わるポイントの一つに「水災リスクの地域細分化」が挙げられます。

います。

これまで全国一律であった水災料率は、2024年10月以降、市区町村ごとに5つに細分化されることになります。

これにより保険料が最も安い区分の「1等地」から最も高い「5等地」まであり、

5等地の保険料は1等地の約1.2倍の保険料となります。

水災リスクが低い分保険料は安くなるため、水災リスクが低い地域の値上幅は小さく済みますが、

水災リスクが高い地域は大きく値上がりすることが考えられます。


上述した保険料率改定により値上げは避けられないため、

値上げを迎えるまでに補償内容の抜本的な見直しをセットで行う必要があります。

具体的に下記のケースに1つでも当てはまる方は火災保険の比較検討・見直しをするのがオススメです。

①家を新築・購入予定

②加入中の保険期間が10年未満

③満期更新時期が近い

④不動産屋から指定された保険に強制加入した方

⑤水災補償が実態と相違している


みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。

イオンタウン郡山店 窓岩