「65歳以上」の人はどのくらい貯蓄してる?正直、貯金が2000万ある人っている?

更新日  2023/07/12

2019年に金融庁の報告書が公表され、その内容が「老後2,000万円問題」として大きく取り上げられました。

焦って老後の備えとして2,000万円の貯金を始めた方や、「もう間に合わない」と思って諦めた方など反応は様々だと思います。

65歳以上の人はどれくらい貯蓄しているのか気になりませんか?周りにいる65歳以上の人は2,000万も持っているんでしょうか。

このコラムでは実際の貯蓄額の平均や、老後実際に必要な貯蓄額などについて触れたいと思います。


1・老後を安心に暮らすにはいくら貯蓄が必要?

果たして老後生活に困らない貯蓄とはいくらなのでしょうか。

本当に2000万もの貯蓄がなければ貧しい生活となってしまうのでしょうか?


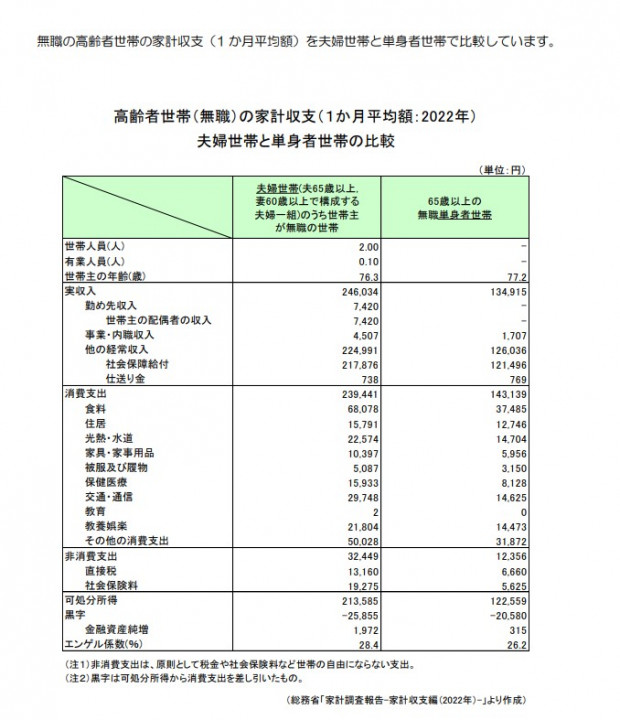
世帯主が60歳以上の無職世帯の手取り収入は、

60~64歳の世帯 155,743円

65~69歳の世帯 222,688円

70~74歳の世帯 215,311円

75歳以上の世帯  208,394円

となっています。

一方で消費支出をみると

60~64歳の世帯 272,927円

65~69歳の世帯 271,374円

70~74歳の世帯 256,315円

75歳以上の世帯  222,574円

と、年齢が上がるにつれて低くなり、60~64歳が1番収入が低いにもかかわらず支出が多いということがわかります。

現在は65歳から年金支給が基準となっているので、60歳で定年を迎え年金受給するまでの5年間は収入が落ちやすい期間です。

一方で、60歳前半はまだ住宅ローンが残っている方も多く、支出はなかなか減らせないようです。
スクリーンショット 2023-07-14 182136


たとえば65歳~69歳では収入が222,688円なのに対し、支出が271,374円なので毎月48,686円の赤字です。

60歳~64歳ではさらに赤字が大きく、117,184円もの赤字となります。

70歳以降は赤字額が小さくなりますが、貯蓄を取り崩す生活は続きます。

90歳まで生きたと仮定すると、約1500万の貯蓄が必要となります。

人生100年時代と言われているので、仮に100歳まで生きるなら2000万の貯蓄を全て取り崩してしまう計算になります。


2.年金の不足額はいくら?


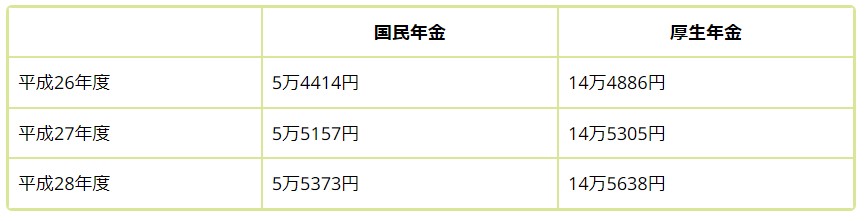
分かりやすく、国民年金・厚生年金の平均受給額を表にまとめると以下の通りです。
スクリーンショット 2023-07-12 180823


自営業の方やずっと専業主婦だった方は国民年金のみなので、約5万5千円です。

会社員だった方は厚生年金なので約14万5千円となります。

サラリーマンの夫と主婦の妻という組み合わせでいくと、約20万の年金となります。

将来受け取れる年金額は、毎年誕生月に送られてくる「年金定期便」を見ると分かります。
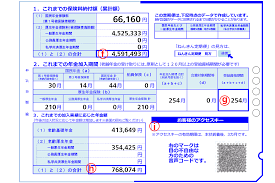
年金定期便のサンプル

年金定期便のサンプル


平均的な支出額と、将来貰える年金額を比較し、毎月いくら貯蓄を取り崩すのか計算すると、いくら貯めなければいけないのかが分かります。


3.定年前から老後を見据えた資金計画を!

老後に必要な貯蓄額の考え方をざっくりと説明しました。

まとめると、単身の方の場合は1,200万円、夫婦二人の場合2,000万円程度必要となります。

これは決して贅沢な暮らしではありません。家があり、きれいな服を着て、3食の食事をするごく当たり前の生活をするために必要なお金です。

さらに、今回シミュレーションしたのは2024年の物価で考えています。今後も物価の上昇はし続けていきます。

短期間でデフレがあったとしても長期で見れば必ず物価は上がります。

30年後に2000万を貯めても、物価の上昇に合わせ必要貯蓄額も3000万・4000万と上がっているので結局不足してしまいます。

そのためには、現金貯金だけではパワー不足です。

仮に30歳の方が30年かけて貯めるお金を計算すると

2000万貯めるには・・・月55,555円

3000万貯めるには・・・月83,333円

4000万貯めるには・・・月111,111円 の貯金が必要です。

相当苦労すると思います。

楽してお金を貯めるには、金利(利息)を味方にしましょう。

銀行に貯金した場合、0.001%程度しか利息は付きません。1000万預けても100円しか増えません。

ところが、保険や投資信託といった金融商品でお金を運用すると、ローリスクのものでも3%~5%、海外株式を中心としたものでは7%~10%の利回りがあります。

もし利回り5%の商品で30年運用した場合、さきほどの目標金額に必要な毎月の貯蓄額は

2000万貯めるには・・・月24,031円

3000万貯めるには・・・月36,047円

4000万貯めるには・・・月48,062円

先ほどの半分以下の資金で目標額まで貯めることが可能です。

もちろん投資にはリスクが伴います。リーマンショックやコロナショックといった世界中を巻き込む金融危機のときには減ることもあります。

しかし、そういった出来事はあっても10年に一度程度です。そして一度凹んだとしても、時間経過とともに回復します。

リスクを避けるあまり、現金貯金という”確実にインフレによって負けることが確定している”投資方法を、ほとんどの日本人はやっています。

自分に見合ったリスクを取り、豊かな老後を迎えるための投資を早めに取り組みましょう!


「みんなの保険屋さん」では

ライフプランの相談も多く受けています。

老後の必要な金額、今から出来る貯蓄、様々な不安やお悩みが解決いたします。

詳しく丁寧にお教えいたします。 相談は近くの店舗へ

ご来店いただくか、当店の公式LINEからチャット等でご質問ください。


郡山フェスタ店 

小川
 

スクリーンショット 2023-05-04 103120


【無料オンラインセミナー】インフレが加速!?これからを乗り切る為の貯蓄術

更新日  2023/07/02

福島県内独立系NO1のトップFP(ファイナンシャルプランナー)が教える、
インフレが加速する!?速攻解決の貯蓄アイデア!

インフレの加速が止まらない現在!
貯金が目減りをし、収入が増えない状況下で
これを防ぐにはどんな方法が良いの?

「インフレ」、「お金を貯める貯蓄術」、「円安、円高問題」など分かりやすくお伝えします!


◆セミナースケジュール◆

出席確認・会社概要説明(5分)
セミナー動画視聴(約30分)
個別相談・セミナーアンケート(終わり次第終了)

参加のお申込みは下記セミナーページへアクセスいただき、

申し込みフォームに必要事項をご記入の上フォームを送信下さい

対面でのご相談希望の方はこちら

みなさんのご参加を心よりお待ちしております。


〈セミナー詳細〉

■開催概要

・日時:7月8日、15日、22日、29日、の各土曜日 11:00~12:00

    7月12日、19日、26日、の各水曜日 16:00~17:00

・形式:オンライン(zoom)

・費用:無料

・申込ページ:https://docs.google.com/forms/d/1NJI3DbXkhoa0HUjXs_4dBoRcW_ir37VL7kEMhjSFJJk/edit

・申込期限:各開催日の前日まで

・参加特典:個別相談無料、保険のことがよく分かるガイドブックプレゼント

・講師:イオン福島店 竹内

春から大学に通う子の保護者の方へ 奨学金制度を知りましょう!

更新日  2023/06/28

大学進学の費用は家計の大きな支出の一つです。

文部科学省の令和2年度学校調査によると学部に進学する人は、過去最多の

約262万人となっており、学生の二人に一人が大学に進学しています。

本来は子供が小さいうちから時間を掛けて用意するのが望ましいですが、

用意していた教育資金も希望の進学先によっては費用も異なり、更に下宿の

費用も掛かる可能性もあります。


そこで少しでも家計の負担を減らすために有効なのが「奨学金制度」です。


〇奨学金制度とは

経済的に余裕がなく修学が困難な生徒に対して、進学に必要な学費や

生活費を支援する制度です。奨学金制度は国や自治体、大学、企業、

NPO法人などがそれぞれ制度を設け、学生を支援しています。


奨学金


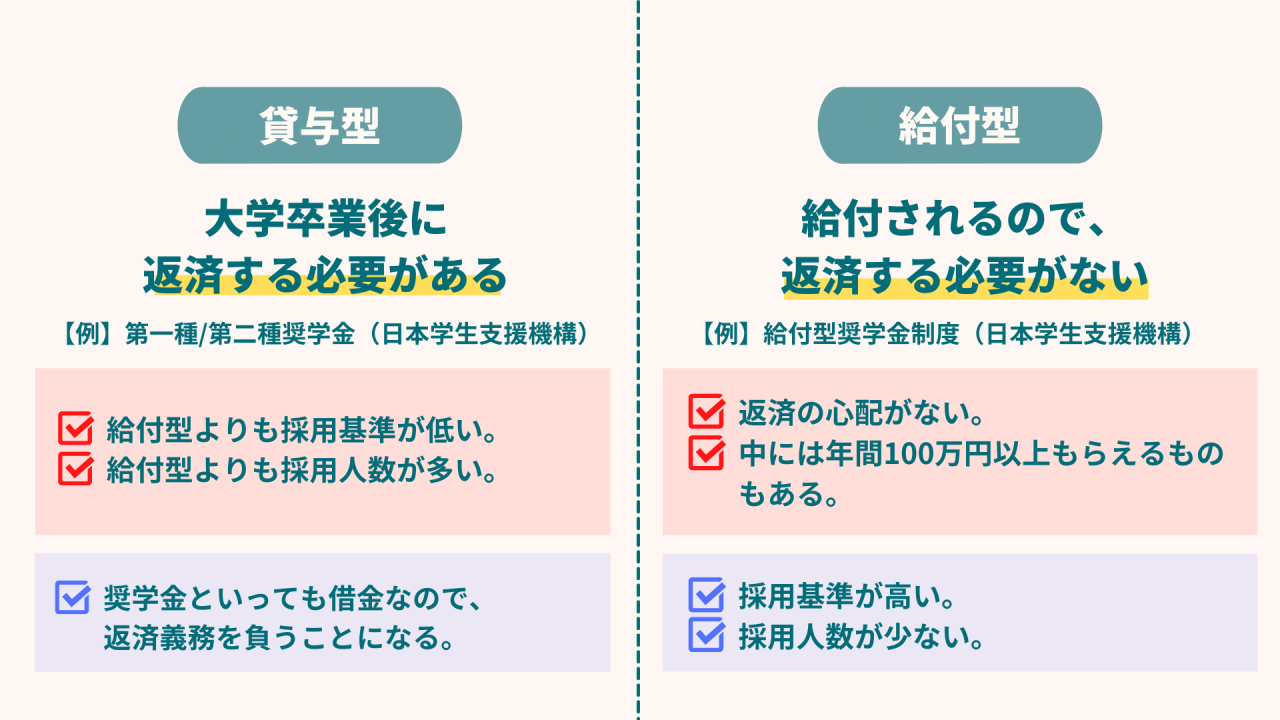
奨学金には大きく分けて「給付型」と「貸与型」の2種類があります。

給付型は文字の通り、団体から「給付」されるため返済が不要な型です。

かなり魅力的ですが、その分要件が高く、採用人数も少ないため限られた

が支援を受けることができます。

貸与型は、学校卒業後に返済が必要な型です。採用人数が多く、一定の条件

(世帯収入や学力)を満たすことで支援を受けることができます。

更に無利子のタイプ、有利子のタイプがあります。人気が高いのは当然

無利子タイプですが、選考条件が厳しいことから有利子タイプを選択する

奨学生が増えてきています。


〇どこから奨学金を借りるのか

大きく「公的奨学金」と「民間奨学金」の2種類に分けることができます。

公的奨学金:国や地方自治体によるもの

公的な奨学金で多くの学生が利用しているのが、国の独立行政法人である

日本学生支援機構の実施する奨学金で、学生の約3人に1人が利用しています。

民間奨学金:学校独自や育英団体等によるもの


〇いくら借りれるのか。または給付されるのか

今回は最もメジャーな日本学生支援機構を例に説明します。

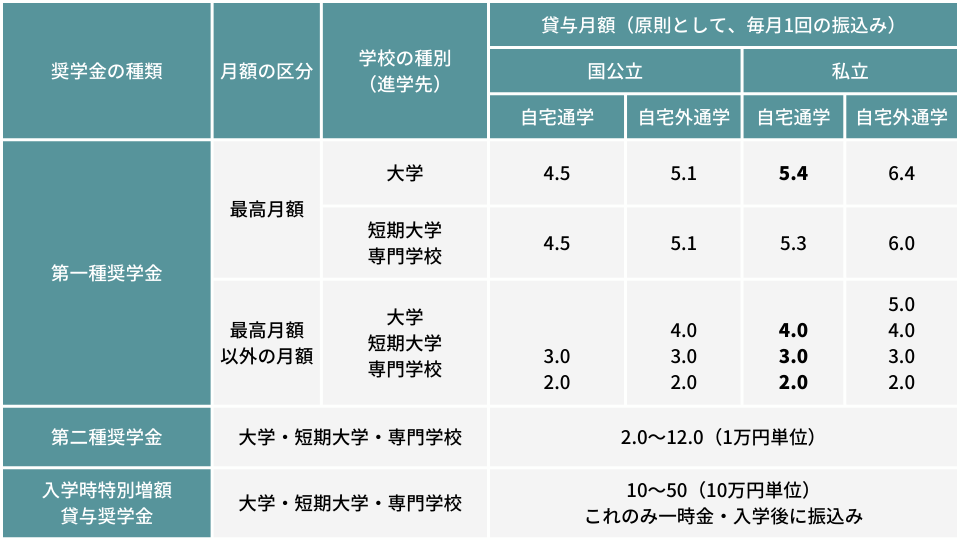
貸与奨学金(第一種)の場合
無利子の「第一種奨学金」は、

・学校の種類(大学・短期大学・専修学校)

・設置者(国公立・私立)

・通学形態(自宅・自宅外)

別に定められた金額から選択できます。 たとえば、私立大学に自宅通学する

場合、選択できる貸与月額は5.4万円、4万円、3万円、2万円となります。


貸与奨学金(第二種)の場合
有利子の「第二種奨学金」は、「第一種奨学金」と異なり、学校の種類等に

関わらず、月額2万円~12万円(1万円単位)までの間で選択出来ます。

金額の多寡による審査の不利益はありません。


給付奨学金の場合

支給額は以下の通りです。なお、奨学金支給期間中、毎年、奨学生本人及び

生計維持者(父母等)の経済状況に応じた支援区分の見直しを行い、

10月以降の1年間(家計急変事由が適用されている場合は、3か月ごと)の

支援区分が決定されます。


article_1682674681519


〇奨学金の使い道

奨学金の使い道は規定がないことが多く、日本学生支援機構の奨学金も

使用用途に関する制約は設けられていません。そのため原則としては、進学に

必要な費用として使うように支給されますが、1人暮らしの家賃代、

教材費としても奨学金を利用している人は多いようです。


奨学金の手続きは大学受験前の夏から開始します。

制度を利用するか、家計をもとに決断するにはライフプランを行うのが

一つの手です。

ファイナンシャルプランナーが常駐する「みんなの保険屋さん」では

ライフプランの相談も多く受けています。

詳しく丁寧にお教えいたします。 相談は近くの店舗へ

ご来店いただくか、当店の公式LINEからチャット等でご質問ください。


ドン・キホーテ会津若松店(旧アピタ会津若松店) 

星 拓見

スクリーンショット 2023-05-04 103120

気になる、みんなのお財布事情とは?~家計調査のデータから読み取ろう!~

更新日  2023/06/23

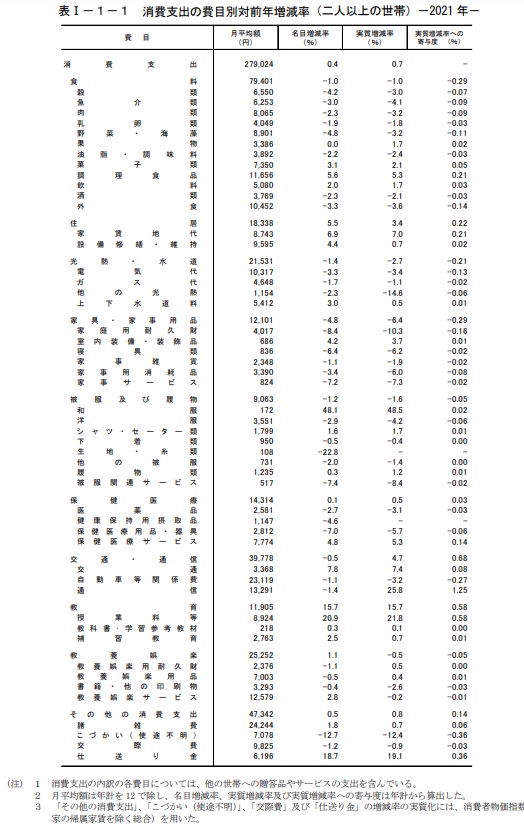
総務省統計局の家計調査報告(家計収支編)2021年版を見てみましょう。

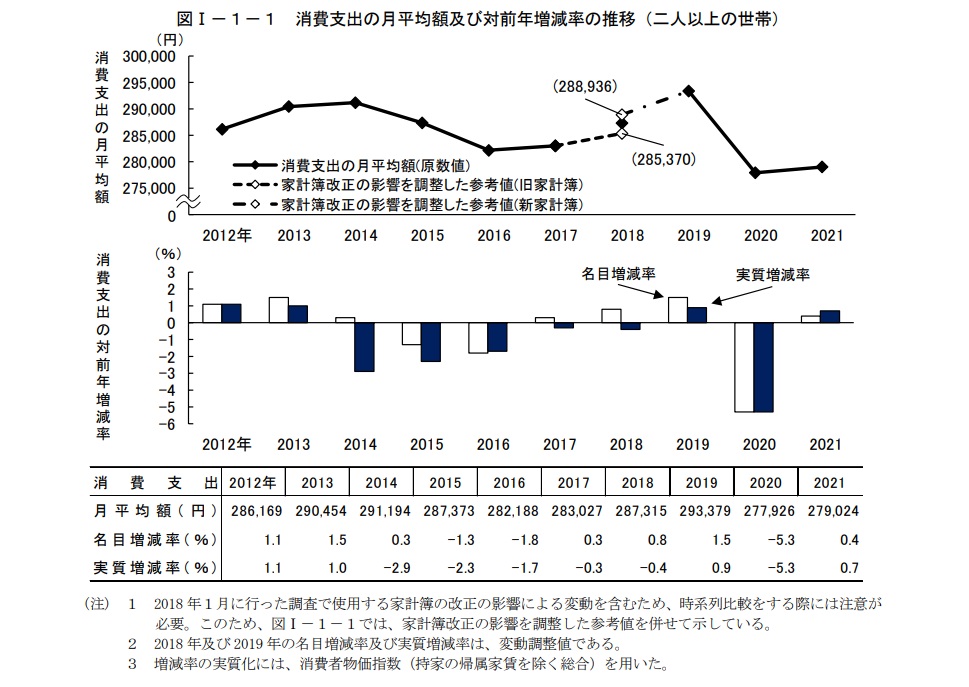
2021年の二人以上の世帯(平均世帯人員2.93人、世帯主の平均年齢60.1歳)の消費支出は、

1世帯当たりで1か月平均279,024円と、物価変動の影響を除き実質0.7%増加となりました。

2020年は新型コロナウイルスの影響から、外出需要が伸び悩んでいましたが、

2021年には一時緩和策が取られたこともあり、消費額が増加となりました。

※下記 消費支出の月平均額及び対前年増減率の推移

無題

実際に分野ごとに見てみると…

①交通・通信、教育、住居、食費

 食費は平均7.9万円で、外食や野菜、海藻などが実質1%の減少となったが、調理食品やお菓子は増加。

 野菜、海藻などはその年毎の気候などにも左右されるため読み解く事が難しいですが、

 基本的には値上がりする外食より、自炊して食費を節約する傾向にあるようです。


②光熱、水道費

 光熱、水道費は約2.1万円で実質2.7%減少していますが、令和5年にはウクライナ侵略の影響もうけ

 電気料金は高騰が続いている為、注意が必要なポイントです。


③被服及び着物

 被服及び着物は約9千円と実質1.6%減少となりました。この点も令和5年にはコロナが5類に変わり、

 外出需要も増えたことから、被服に消費する金額も増加してると考えられます。

※下記 消費支出の費目別対前年増減率

無題

続いて消費性向のデータも見ていきましょう。

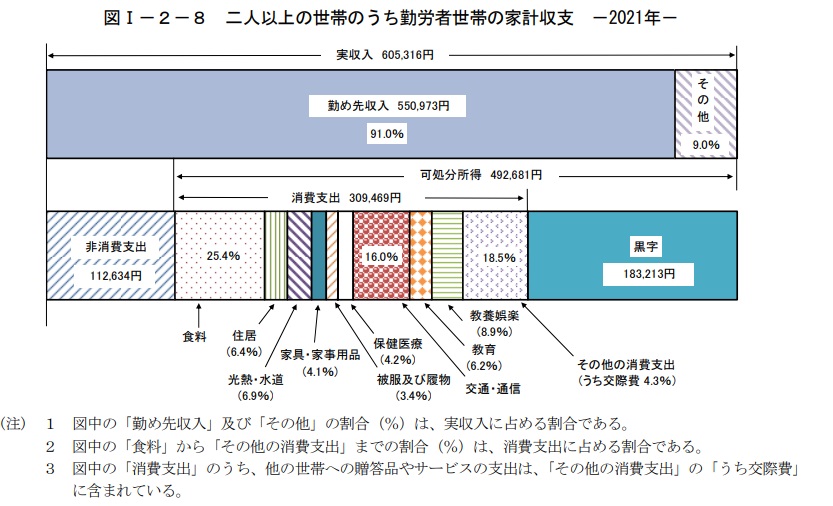
二人以上の世帯のうち勤労者世帯の平均消費性向は、62.8%で、前年に比べ1.5ptの上昇となりました。

黒字は約18.3万円、黒字率は37.2%となりました。

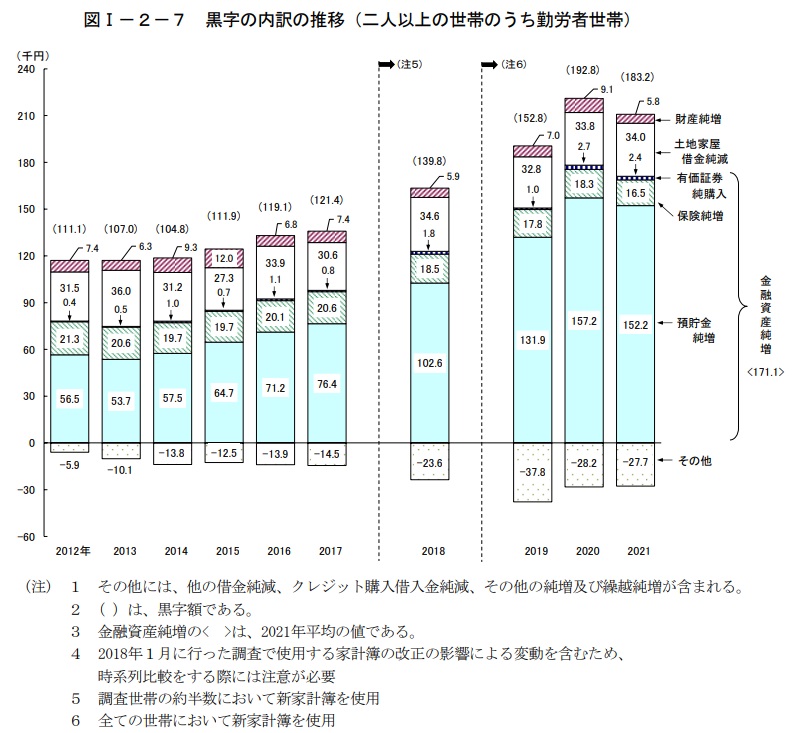
黒字の内訳をみると、金融資産純増は約17万円、土地家屋借金純減は約3.4万円、

財産純増は5千円となり、金融資産純増の内訳をみると、預貯金純増は約15万円、

有価証券純購入は2千円、保険純増は約1.6万円となっております。

このデータから、金融資産の保有割合が「預貯金」が多いことが分かりますが、

iDeco、NISA、投資信託、株式、金、保険等々で備える方も増えてきています。

下記統計データと、ご自身の家計状況とを比較して見てみると、違いはあるでしょうか?

仮に収支がマイナス(赤字)になっているな場合は、早急に家計の見直しが必要となります。

一度ライフプランを設計し、今度の家計収支を見直しする事をおすすめします。

※下記 黒字内訳の推移、労働者世帯の家計収支

無題

無題

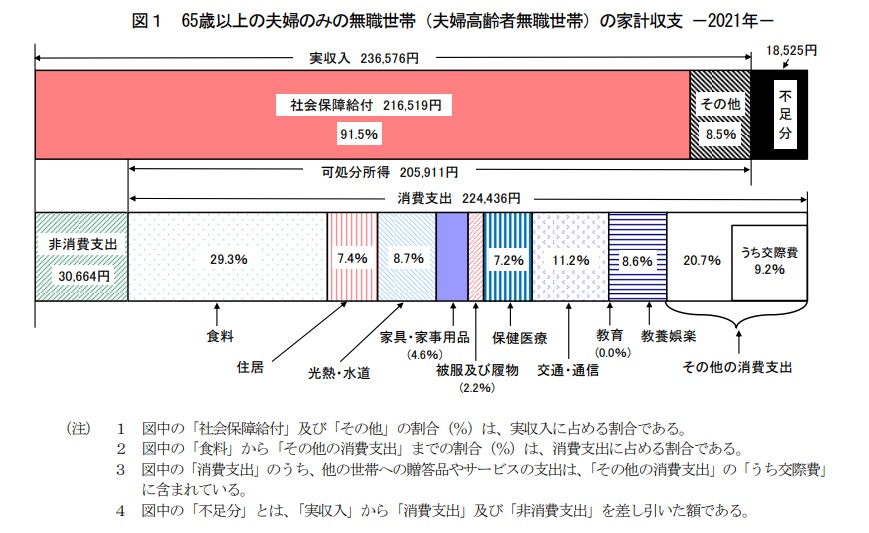
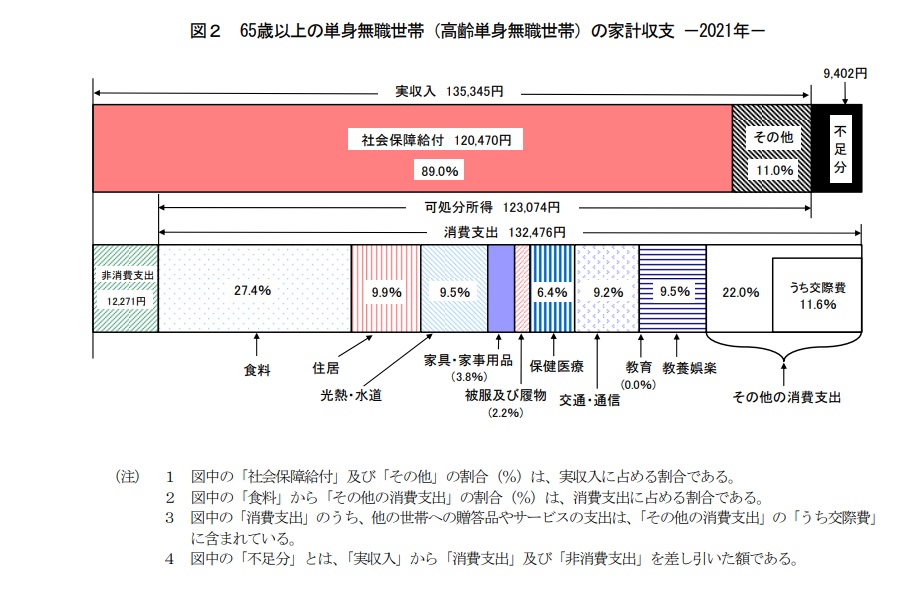
最後に65歳以上の夫婦のみ無職世帯の家計収支と、単身無職世帯の家計収支についてです。

老後2,000万問題などが騒がれていますが、これから20年後、30年後の老後資金の不足額は、より増加すると予想されます。

では実際に35歳の方が、退職する65歳までの30年間で2,000万円を貯めるには、毎月いくら必要でしょうか?

正解は約5.6万円です。毎月5.6万円の貯金は現実的でしょうか?ましては物価上昇が続く昨今では、非常に厳しい金額ではないでしょうか。

無題

無題

このページを見て頂いて、自身の家計状況を見直ししたい方、老後の資金のご相談、保険のご相談、などなど

当店のFP(ファイナンシャルプランナー)がわかりやすくご案内させて頂きますので、是非お問合せください。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問をお待ちしております。

スクリーンショット 2023-05-04 103120


相続時精算課税制度Q&A 暦年課税との比較

更新日  2023/06/19

元気なうちにお孫さんやお子さんに財産を渡したいと考える人は多いと思います。

ただ、多額の財産を一度に贈与すると、もらった側に贈与税がかかります。

課税を避ける方法の一つが「相続時精算課税」と呼ばれる制度の活用です。

2024年にルールが変わり、利用が広がるとの見方があります。


Q. 相続時精算課税とはどのような制度?

A. 親から子などへの財産の贈与に対し、その時点での課税を軽減する制度です。税が軽減された分については、将来、相続税を計算する時に反映するため「相続時精算課税」と呼ばれます。

対象となるのは主に親から子、祖父母から孫への贈与です。贈与する側は60歳以上、受ける側は18歳以上という条件があります。


Q. 仕組みを詳しく教えてください。

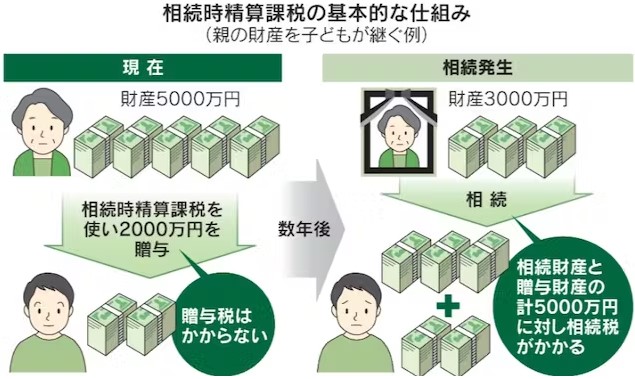
A. 親から子に贈与をするケースで見てみましょう。

親の相続人は子ども一人とします。親は財産5,000万円のうち2,000万円を一度に子に贈与したと仮定します。

通常は贈与した2,000万円に課税されますが、相続時精算課税制度を利用すれば、この時点では納税の必要がありません。


Q. 相続のときにはどうなるの?

A. その後、親が亡くなった時に財産が3,000万円残っていたとします。すると子が相続する財産は贈与された2,000万円を加えた5,000万円として、相続税を計算します。

相続時精算課税制度を使った贈与では、累計2,500万円までは贈与税がかからず、超えた分について20%の税を払います。贈与の時点で納税した場合は、相続税からその金額を差し引きます。

スクリーンショット 2023-06-19 184740

Q. なぜそのような制度を作ったの?

A. 相続時精算課税は政府の景気対策の1つとして2003年に導入されました。個人の金融資産の多くは60歳以上が保有しています。その多くはいずれ子どもなどが相続しますが、時期は先になります。そこで、子育てなど支出の多い若い世代に、親などの財産を渡しやすくして、消費の拡大につなげようと考えたものです。


Q. 相続時精算課税のメリットは?

A. 相続時精算課税制度の最大のメリットは、一度に2500万円まで贈与が可能である点です。

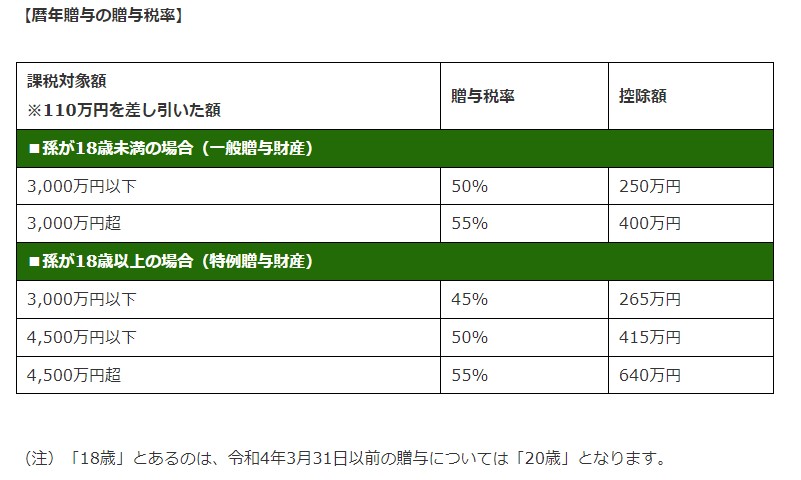
一般的な贈与である暦年贈与では、毎年110万円の基礎控除があるものの、それを超える贈与については10〜55%贈与税率がかかります。

一方、相続時精算課税制度の場合、2500万円まで贈与税が非課税な上、2500万円を超える贈与についても一律で税率20%で済みます。(暦年贈与で2500万円贈与した場合の贈与税率は50%)

そのため、2500万円とはいかずとも、500万円や1000万円など、大きなお金を一度に、贈与税をかけず贈与することができます。

また、相続時精算課税制度での贈与では、贈与財産の種類、一度に贈与する金額、贈与回数、年数に制限はありません。


Q, 使う人は多いの?

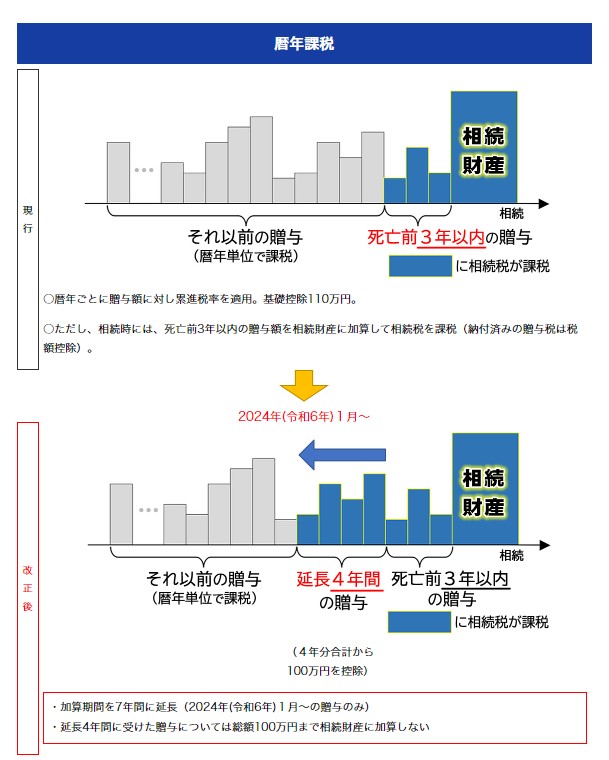
A. これまでの利用は低調です。相続時精算課税を使わない場合、贈与をしたときの課税方法は「暦年課税」となります。

暦年課税とは1年間に贈与を受けた金額に応じて課税する仕組みです。国税庁によると2022年に相続時精算課税による贈与税申告をした人は4万3,000人と、暦年課税による申告(45万4,000件)の9%ほどにとどまります。

スクリーンショット 2023-06-19 192933

Q. なぜ暦年課税の利用が多いの?

A. 一番の理由は節税効果です。相続時精算課税はいわば相続財産の先渡しであり、基本的に相続税を減らす効果がないと指摘されています。一方、暦年課税は贈与される側1人につき年110万円までは非課税となるルールがあります。ある人が5人に対し110万円ずつ10年間贈与すれば、相続する財産の総額は単純計算で5,500万減り、相続税を抑えられます。

他にもうひとつ理由としてあげられるのが、手続きが煩雑であることです。

相続時精算課税制度を利用するには、最初に贈与を受けた年の翌年2月1日から3月15日に税務署に届け出る必要があります。その後も贈与があった年は申告をしなければなりません。一度、届け出ると課税方法を暦年課税に変更できないため、慎重に判断しなければなりません。


Q. 今後、利用は広がるの?

A.相続時精算課税制度は2024年からルールが変わります。届け出後も年110万円までの贈与は申告不要であり「相続財産に加算しない」ことになりました。暦年課税と同様の節税効果が加わると言えるでしょう。制度改定をきっかけに利用を考える人は増える見込みです。

スクリーンショット 2023-06-19 185008

相続対策と聞くとまだまだ先の話と感じていませんか?相続や贈与に関する税金はややこしい・難しいと感じる方も多いと思います。

今からすぐにでも実践できるのが相続対策としての生命保険への加入です。

生命保険独自の非課税枠や相続発生時の手続きが簡単など、実はメリットが多いのが特徴です。

このページを見てもイマイチ分からない、具体的に自分に合う税金対策って何だろう?という方は当店のファイナンシャルプランナーへご相談ください! さらに詳しく丁寧にお教えいたします。 ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問ください。

スクリーンショット 2023-05-04 103120