介護保険料の改定

更新日  2024/05/15

介護保険料改定

2024~26年度の65歳以上の介護保険料が全国平均で月6,225円になると発表されました。


公的介護保険は、市町村が保険者になって運営する社会保険制度で、介護サービスそのものが提供される、現物給付が原則で、保険金が給付される訳ではありません。40歳以上の人が加入し、被保険者は年齢によって2種類に分かれ、保険料の決め方や納付方法、制度を利用できる条件が異なります。
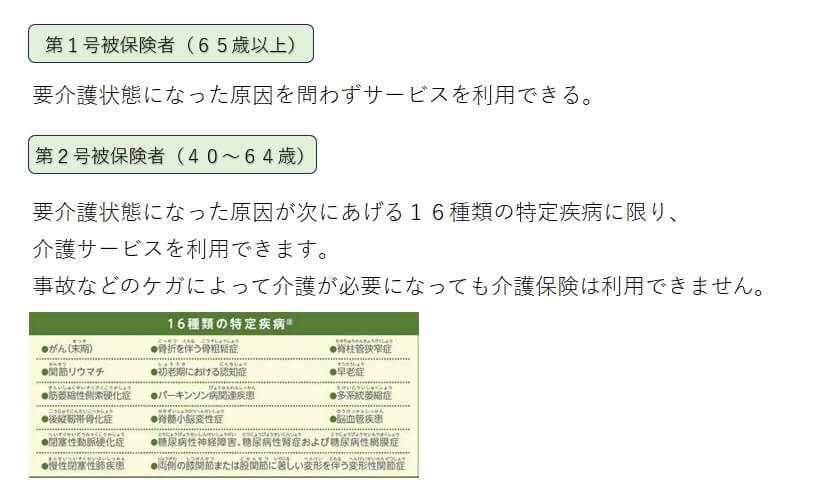
 

今回の介護保険料改定は、65歳以上の高齢者が支払う介護保険料で3年に1度、その額の見直しが行われます。条例で決める基準額に、所得の段階別の割合を乗じた額になります。

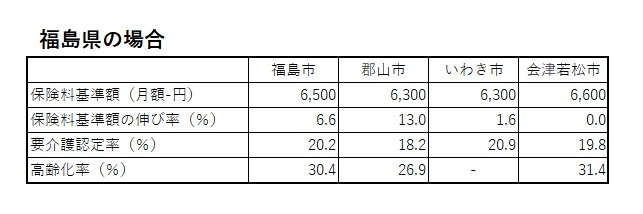
市区町村別で、もっとも低い東京都小笠原村で、月3,374円で据え置きとなり、最大は大阪市で9,249円で1,155円アップとなり、最も高い。

高齢化で介護費用は膨らむため、地域によっては負担額の差は広がっていきます。


保険料負担

被保険者は、原則、保険料を負担します。保険料は介護保険の給付費の半分をまかなう大切な財源です。給付費の残り半分を公費(国、都道府県、市町村)によりまかなわれています。
 

第2号被保険者(40歳~64歳)

会社員や公務員の保険料は、月給と賞与に対して加入している公的医療保険制度ごとに定める保険料率を掛けた額です。保険料は、健康保険組合では平均1.77%(注1)、協会けんぽでは1.8%(注2)で、原則勤務先折半で負担し、月給や賞与から天引きされます。40歳以上の健康保険の被扶養者(会社員や公務員の妻など)の保険料は、原則、別途納付の必要はありません。

国民健康保険の加入者(自営業など)の場合は、本人の所得に応じて市町村定め、国民健康保険料に上乗せして徴収されます。

市町村国民健康保険の介護納付金分の平均額は約6,310円/月(注3)で、そのうち半額は公費負担              

              (注1:2021年度予算早期集計 注2:2021年度 注3:2020年度概算)


みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。


郡山本店 今泉
簡単1分で希望の日時を予約可能!待ち時間なしで相談できます。
LINEチャットでオンライン相談について問い合わせ
火災保険料が2024年10月に大幅値上げ!今からできる準備と対策

更新日  2024/05/13

先日のニュースで、2024年10月から「火災保険料が値上げ」となる報道が出ました。

全国平均で13%の値上げとなり、福島県でも一部で20%超となる地域もあります。

そもそもなぜ、値上げが行われるのでしょうか?

この記事では、火災保険の保険料がどのようにして決まっているのか?

値上げ対策として今からできることなどを解説します。


なぜ火災保険の値上げが続いているのか?

火災保険値上げの要因は簡単に言ってしまうと

「このままでは損害保険会社の収支の悪化により、火災保険自体が成り立たなくなる可能性がある」

という現状のためです。

最近でも令和元年の台風19号により、福島県阿武隈川をはじめ甚大な被害がありました。

毎年のように各地で大規模な自然災害が発生しており、保険金の支払いも比例して増えているため、値上げせざるを得ない状況です。

では、2024年10月から火災保険の何が変わるのか説明していきます。


改定ポイント① 全国平均で13%の保険料値上げ

改定ポイント② 水災リスクの地域細分化


改定ポイント① 全国平均で13%の保険料値上げ

火災保険料については、2014年以降で既に4回改定(値上げ)が行われています。

2024年10月の改定については、全国平均で約13%の値上げといわれており、過去最大の値上げ幅となります。

この背景には、近年の自然災害の頻発による各損害保険会社の保険金支払い額の増加や資材の高騰、

人件費の上昇の影響による修理費の高騰など複数の要因が挙げられます。

なお、地域や建物の構造、築年数などにより値上げ率・値上げ幅は異なるため様々です。


改定ポイント② 水災リスクの地域細分化

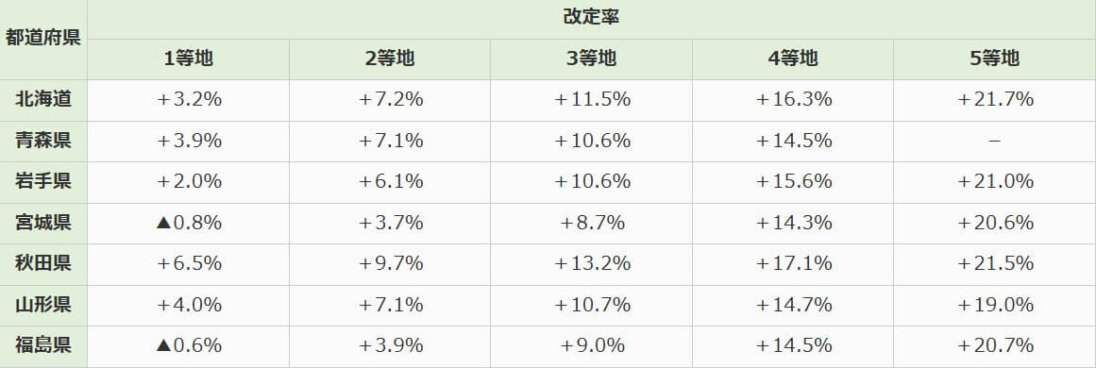
これまで全国一律であった水災料率は、2024年10月以降、市区町村ごとに5つに細分化されることになります。

これにより保険料が最も安い区分の「1等地」から最も高い「5等地」まで、それぞれの区分に合わせた水災料率に基づいて保険料を算出することで、契約者間の水災リスクの違いによる保険料負担の公平化を図ることを目的としています。

建物の所在地が、保険料に大きく影響する要素となります。

建物所在地が、1等地から5等地のいずれに該当するかは、損害保険料率算出機構が提供している「水災等地検索」ツールで調べることができます。

損害保険料率算出機構 https://www.giroj.or.jp/ratemaking/fire/touchi/※外部サイトへ飛びます。

参考として、福島県いわき市は「5等地」に区分されています。


※上記表は東北~関東(都道県別)における参考純率(H構造・木造住宅等)の改定率の例


上述した根拠により値上げは避けられないため、値上げを迎えるまでに対策をする必要があります。

具体的には下記のケースに1つ以上当てはまる方は一度火災保険の比較検討・見直しをするのがオススメです。

①家を新築・購入予定

②加入中の保険期間が10年未満

③満期更新時期が近い

④不動産屋から指定された保険に強制加入した方

⑤火災保険の補償内容が分からない


みんなの保険屋さんでは、生命保険・損害保険合わせて20社取り扱っており、幅広いプラン設計が可能です。

お客様ひとりひとりとじっくり相談し、ご希望の保障や予算に合わせた提案をいたします。

担当するスタッフ全員がファイナンシャルプランナーの資格を有しているので安心してご相談ください。

福島市、郡山市、会津若松市、および近いエリアにお住いの方は、みんなの保険屋さんへお越しください。

相談は店舗へ直接のご来店はもちろん、電話や公式予約フォームから事前予約も可能です。優先的にご案内いたします。

また、来店する前に質問をしたいという方は、公式LINEをご利用ください。チャットでご質問を入力いただければ、スタッフが回答いたします。

いずれも相談料、利用料すべて無料です。お気軽にお問い合わせ下さい。

イオンタウン郡山店 窓岩

簡単1分で希望の日時を予約可能!待ち時間なしで相談できます。

LINE登録するとチャットで気軽に質問ができます!もちろん無料♪

為替介入の仕組みと効果とは?ドル建て保険に与える影響を解説

更新日  2024/05/06

円安から一転、急激な円高に進んでいます。

ここ数日、円の相場が乱高下しており、毎日のように報道されています。

「為替介入か?」と噂されていますが、日銀はノーコメントとしています。

そもそも為替介入とはなんでしょうか?どんな時に行うのか?どんな効果があるのか?

この記事では、為替介入の仕組みや効果、狙いについて解説していきます。

1.為替介入とは?

2.なぜ為替介入をするのか?

3.今後どうなっていく?

4.ドル建て保険はどうすべき?

1.為替介入とは?

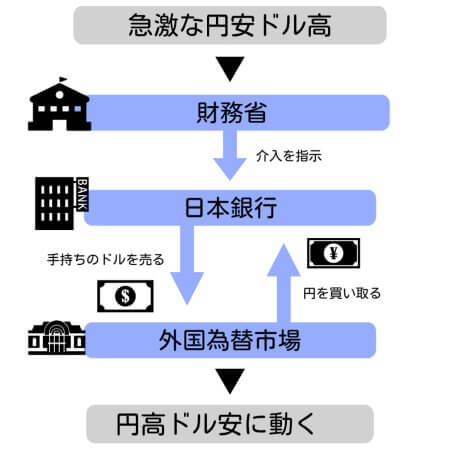
日本銀行が、為替相場に影響を与えるために外国為替市場で通貨の売買を行うことで、正式名称は「外国為替平衡操作」といいます。

今回は日銀が持つドルを売って円を買ったと思われます。

為替介入のイメージ

2.なぜ為替介入をするのか?

為替介入の目的は、為替相場の急激な変動を抑え、その安定化を図ることです。

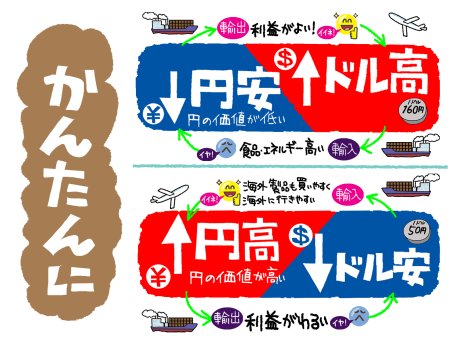
円安のおかげで、自動車などの輸出産業は大きな利益を出しています。

一方で、日本は食料や資源の多くを輸入に頼っています。

円安が進むと輸入品の価格が上がってしまい、国内で商品の価格高騰を招く恐れがあります。

為替の動きが急激だと、企業は対応ができず莫大な損失を被る可能性があります。

こういったことを避けるため、政府主導で為替の動きを調整するのが為替介入の主な目的です。

円安と円高のメリットデメリット

円安と円高のメリットデメリット

3.今後どうなっていくのか?

政府・日銀は2022年にも3度の為替介入をしましたが、効果は一時的なもので、その後も円安は進み続けています。

為替介入には外貨の準備も必要ですし、相手国への理解も必要なので、無制限に行えるわけではありません。

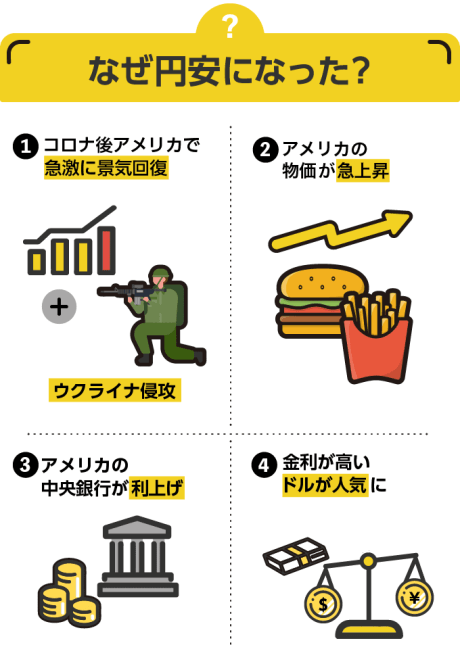
なぜ円安になったのかは、新型コロナウイルスのパンデミックとウクライナ侵攻が引き金となっています。

円安になった要因

円安になった要因

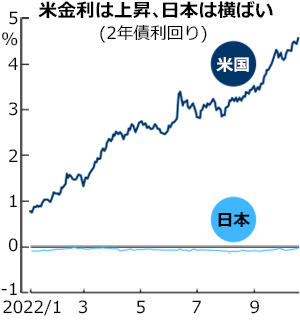
今起きている円安は、日本と米国の金利差が原因です。

アメリカの物価上昇が収まり金利を引き下げる方向に動くか、日本の金利をさらに上げて差を縮めない限り、円安ドル高の傾向は続くと思われます。

アメリカのFRB(日本でいう日銀)の発言を注意深く見ましょう。

4.ドル建て保険はどうするべき?

ドル建て保険を契約中の方は、毎月の保険料が以前より高くなり負担が増えていると思います。

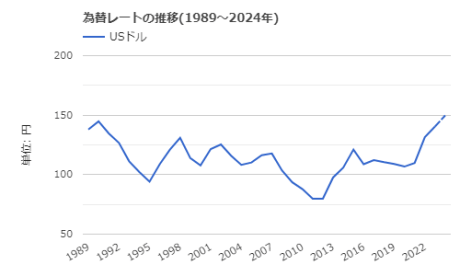
1989年~2024年の為替変動

画像は平成元年から令和6年までの為替の変動グラフです。

平成初期は今と同じ程度の水準でした。

そしてこの先、円安になるか円高になるかは誰にも分かりません。

そのリスクを減らすことができるのが、毎月コツコツと積み立てる方法です。

1度に大量のドルを購入してしまうと、急激な変化が起きたときギャンブル性が高くなってしまいます。

長期間に渡り、小さい額を積み立てることで平均を取ることができ、急激な変動のリスクを分散することができます。

もともとドルは日本円よりも金利が高いので、資産運用の一つとして広く使われています。

日本とアメリカの金利

日本とアメリカの金利

ドルの特性をよく知り、ちょうどいい金額で上手く運用できれば、教育資金や老後資金の積み立てとして良い選択肢となります。

また、1度に大量のドルを購入するのが絶対に悪いわけではありません。

一時払のドル建て保険や定期預金などは、金利がとても優遇されており、多少の為替変動は吸収できるほどの良い時期となっています。

資産運用でドルをうまく使ってみたい方、興味のある方はぜひみんなの保険屋さんのファイナンシャルプランナーにご相談ください。

ご相談はLINEか、公式予約フォームからご予約下さい。

ご相談希望の方はこちら

対面でのご相談希望の方はこちら

友だち追加

photo-011

吉田 康貴/みんなの保険屋さん ファイナンシャルプランナー 資産運用、住宅ローン、ライフプランニングの相談を中心に年間100組以上の相談を担当する。

関連記事/合わせてこちらの記事もどうぞ

年収の壁をわかりやすく解説!扶養内or扶養外?どちらがおすすめ

マイナス金利とは?家計に影響はあるの?メリットとデメリットをFPが解説!

「2024年から変わること」を解説!

更新日  2024/04/24

2024年(令和6年)は、いわゆる「2024年問題」に関連する時間外労働の上限規制が始まるなど働き方改革により様々な制度変更があります。また、社会保険の適用範囲拡大にも注意が必要です。

把握しておきたい2024年の制度変更などをまとめました。

1.改正電子帳簿保存法の義務化がスタート(1月~)

2.固定電話の通話料金、全国・全時間帯一律へ(1月~)

3.通関電子データ送信が義務化(3月~)

4.物流業・建設業、医師の時間外労働規制(4月~)

5.労働条件の明示ルールが改正(4月~)

6.障がい者の法定雇用率引き上げ(4月~)

7.新紙幣を発行(7月~)

8.社会保険の適用範囲拡大(10月~)

9.アナログ簡易無線機、一部利用不可(12月~)


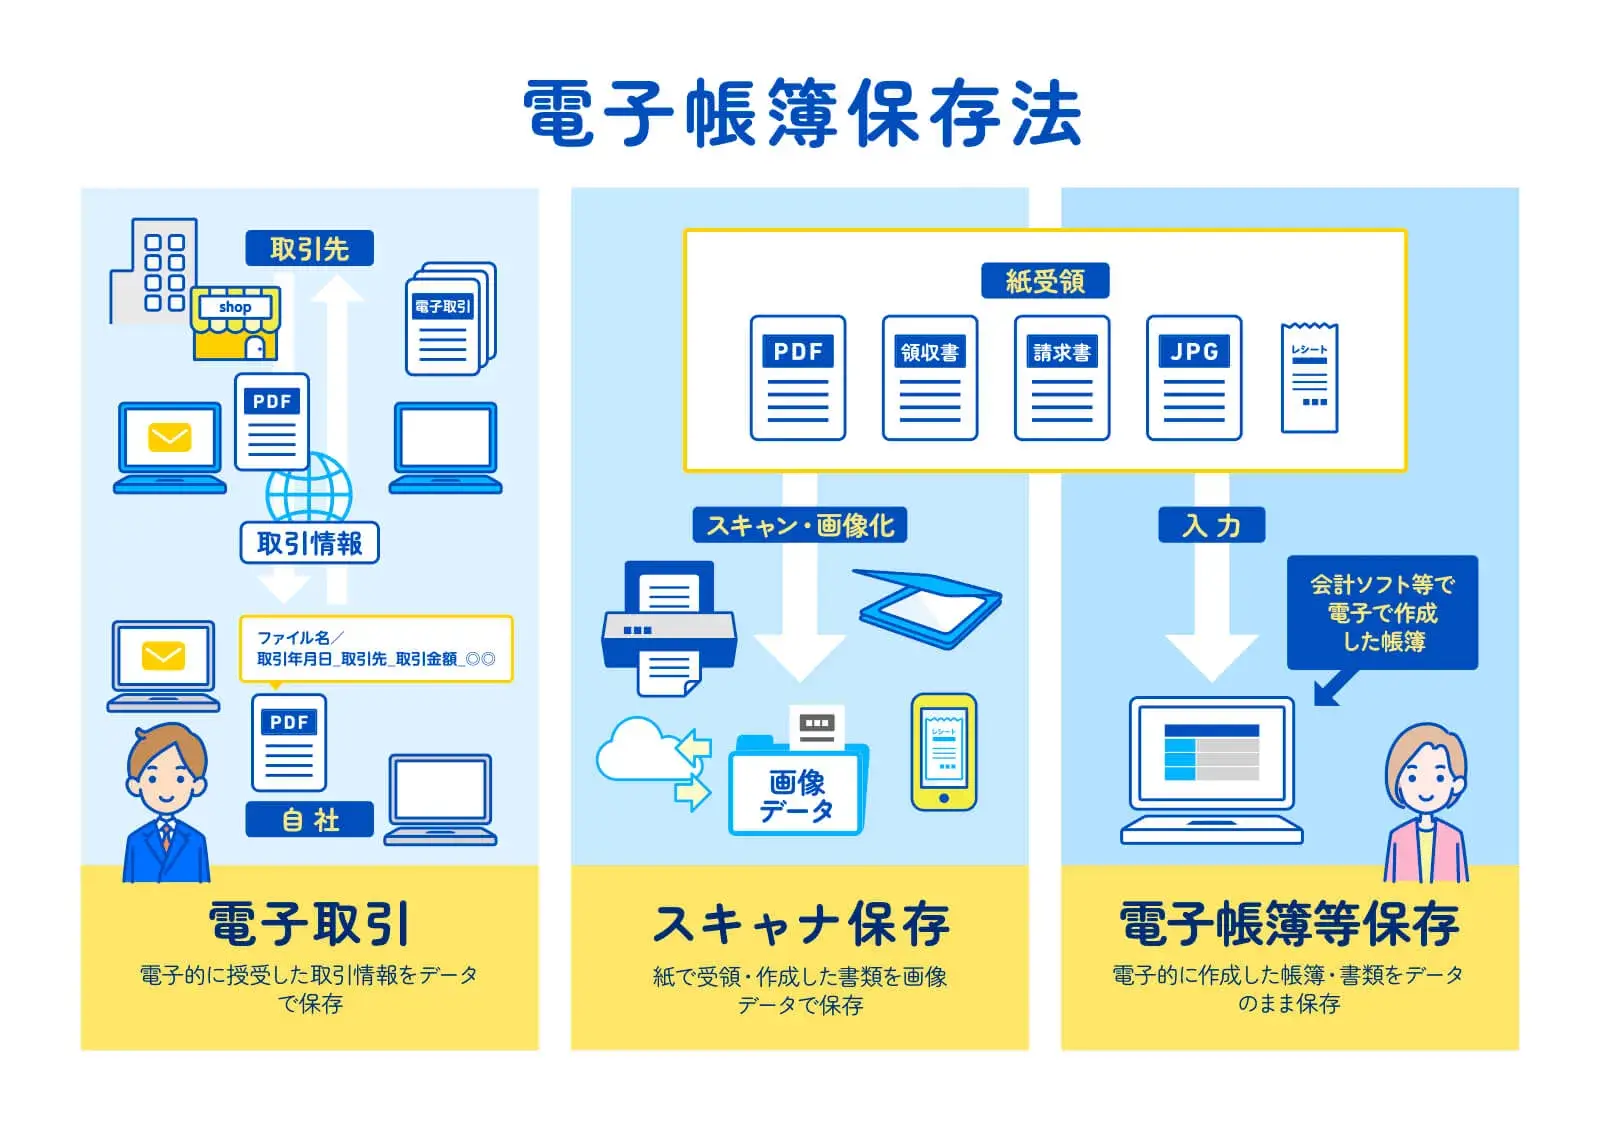
電子帳簿保存法(電帳法)とは、税務関係帳簿書類のデータ保存を可能とする法律です。

2年間の宥恕措置期間が2023年12月31日で廃止となり、電子取引データ保存の義務化がいよいよ2024年1月からスタートします。

従来はメールなど電子データで受け取った請求書や見積書を紙で印刷したものを原本として保存することが許可されていました。

今後は電子データそのものを保存しなければなりません。

電子帳簿保存法_区分_cs3


NTT東日本とNTT西日本は2024年1月から固定電話のIP網へ段階的に移行し、距離や時間帯に応じて料金体系が異なっていた通話料金が、全国・全時間帯一律となります。

固定電話から固定電話へは3分で9.35円です。

また、多くの通話料金割引サービスが終了します。

  固定電話発の通話料(従来) IP網への移行後
固定電話着 昼間・夜間:9.35円/3分〜11円/45秒、深夜・早朝:9.35円/4分〜11円/90秒<距離段階・時間帯別・県間通話未提供> 9.35円/3分<全国⼀律・全時間帯>
携帯電話着 17.6円/分 現状と同額
050IP電話着 11.55〜11.88円/3分<事業者別> 11.55円/3分

終了する割引サービスは以下の通りです。

  • INSネット(ディジタル通信モード)
  • ビル電話
  • 着信用電話
  • 支店代行電話
  • 有線放送電話接続電話
  • 短縮ダイヤル
  • キャッチホン・ディスプレイ
  • ナンバー・アナウンス
  • でんわばん
  • トーキー案内
  • 発着信専用機能
  • ノーリンギング通信
  • 二重番号サービス
  • トリオホン
  • なりわけサービス
  • 114(お話中調べ)
  • 空いたらお知らせ159
  • ナンバーお知らせ136


テロ対策をはじめとしたセキュリティ向上、そして通関の効率化のため、「通関電子データ」を事前に送信することが義務化されます。

手書きのラベルでは物品を送ることができなくなりました。

life092


働き方改革の一環として、労働基準法が改正され、時間外労働の上限が法律に規定されています。

▽運送業のトラックやバス、タクシーのドライバーは、時間外労働の上限は原則、月45時間、年360時間とされ、特別な事情があった場合、上限は年960時間以内となります。

▽建設業の現場で働く人も、災害復旧や復興の事業にあたる場合を除いて、他の業界と同様に、月45時間、年360時間以内の原則が適用され、特別な事情がある場合は、年720時間以内が上限となります。

▽医師は、休日労働も含めて、上限は年960時間、地域の医療提供体制を確保するために、やむをえず上限を超える場合は、年1860時間となります。


出典:厚生労働省PDF「2024年4月からの労働条件明治ルール変更 備えは大丈夫ですか?」

出典:厚生労働省PDF「2024年4月からの労働条件明治ルール変更 備えは大丈夫ですか?」

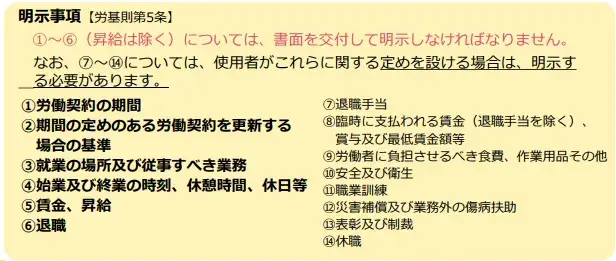
使用者から労働者に対する労働条件明示のルールが、2024年4月から変わります。労使間の認識のズレや、有期雇用者の無期転換をめぐるトラブルを未然に防ぐ目的で、現在使用者側に義務付けられている明示事項に新たに4項目が追加されます。


障害者の雇用の促進等に関する法律施行規則等の改正により、2024年4月から障害者の法定雇用率が段階的に引き上げられます。

現行、民間企業での障害者の法定雇用率は2.3%とされていますが、2024年4月より2.5%、2026年7月より2.7%へ段階的に引き上げられます。

また、障がい者雇用を義務付けられる企業の対象も広がり、現在の従業員43.5人以上が2024年4月から40人以上、2026年7月から37.5人以上と拡大されます。

障害者差別解消法が4月1日から改正され、今まで努力義務だった事業者による障害のある人への合理的配慮の提供が義務化されます。


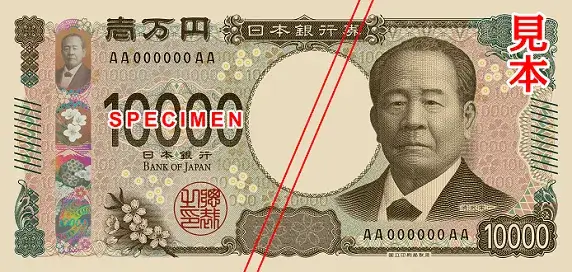
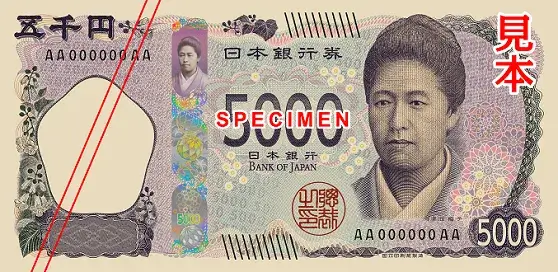
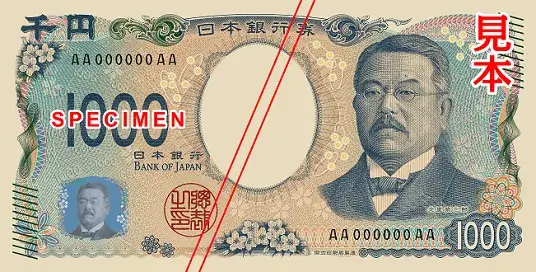
国立印刷局によると、2024年7月前半を目途に、1万円、5,000円、1,000円の3券種を改刷する予定です。

表面に描かれる肖像画は1万円札が「日本の資本主義の父」と呼ばれる渋沢栄一、5,000円札が津田塾大学を創設した津田梅子、1,000円札が血清療法を確立した北里柴三郎となります。

「近代日本経済の父」と称される渋沢栄一が新一万円札に。日本初の銀行をはじめ、生涯に約500もの企業に関わったといわれています。

「近代日本経済の父」と称される渋沢栄一が新一万円札に。日本初の銀行(現みずほ銀行)をはじめ、KDDIや三井物産、東京海上など誰もが知る大企業をはじめ、生涯に約500もの企業に関わったといわれています。

日本初の女子留学生の一人で、女子英学塾の創設者であり、日本における女子教育の先駆者と評価される津田梅子が新5000円札に。

日本初の女子留学生の一人で、女子英学塾(現・津田塾大学)の創設者であり、日本における女子教育の先駆者と評価される津田梅子が新5000円札に。

新1000円札の北里柴三郎は北里 柴三郎は、「近代日本医学の父」として知られる微生物学者・教育者。1889年に破傷風菌の純粋培養に成功、翌1890年に血清療法を開発、さらに、1894年にペスト菌を発見し、「感染症学の巨星」と呼ばれる。

新1000円札の北里柴三郎は北里 柴三郎は、「近代日本医学の父」として知られる微生物学者・教育者。1889年に破傷風菌の純粋培養に成功、翌1890年に血清療法を開発、さらに、1894年にペスト菌を発見し、「感染症学の巨星」と呼ばれる。


2024年10月、社会保険の適用対象がさらに拡大されます。

2024年10月以降は、企業の規模要件が常時100人超から常時50人超に変わります。

これまで社会保険の適用外となる働き方をしていたパートタイマー(いわゆる扶養内)も、改正により新たな加入対象となり得るため、企業と従業員双方に大きな影響が予想されます。

いわゆる年収の壁については解説記事をご覧ください。

【2024年4月最新版】年収の壁をわかりやすく解説!扶養内or扶養外?損をしない働き方は?


トランシーバーやインカムなど一部の周波数を用いるアナログ簡易無線機が、2024年12月から使用できなくなります。

12月以降、使い続けると電波法違反で処罰されるおそれがあります。


machine_transceiver


2024年は働き方や税に関する改正があり、家計への影響も予想されます。

家計のご相談・保険のご相談など当店のFP(ファイナンシャルプランナー)がわかりやすくご案内させて頂きますので、是非お問合せください。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問をお待ちしております。 


スクリーンショット 2023-05-04 103120


無題

福島ファイナンシャルプランナーズ株式会社/渡邊久仁


「私は年金だけで大丈夫」そう言えるのは現役時代の年収がいくらの人?

更新日  2024/04/14

老後に受給できる年金だけで不自由なく生活できるのか?

多くの人が不安に思っているのではないでしょうか。

数年前に金融庁が発表した「老後2000万問題」

一般的な老夫婦が、豊かな老後を過ごすためには年金のほかに2000万の貯蓄が必要だと発表したことで、世間をざわつかせました。

「年金だけでは生活ができない!」と焦った人も多いでしょう。

そもそも年金の受給額は年収や納付月数などによっても異なってくるので、人によって大きく差があります。

この記事ではリタイア後に「私は年金だけで大丈夫」と言えるのは、現役時代にどの程度の年収の場合なのかについて、解説します。


1.老後の1か月の生活費はいくらか?

2.最低限必要な生活費を年金だけで受け取るには?

3.老後の生活に必要な費用は自分で備えておこう


1.老後の1か月の生活費はいくらか?

公益財団法人生命保険文化センターの「生活保障に関する調査」によると、夫婦2人で老後の日常生活を送るために必要な月額は、20~25万円未満と回答した人が全体の27.5%でした。平均すると23.2万円という結果となっています。

これは最低限必要と考えられる月額です。
 
ゆとりを持ちたい人は必要に応じて上乗せして考えなければなりません。

同調査によれば、ゆとりある老後生活を送るためには、最低日常生活費に加えて平均14.8万円が必要と考えられるという結果でした。

つまり、最低日常生活費と合わせるとゆとりある老後生活の平均月額は38万円が必要となります。
 
また、総務省統計局の「家計調査年報(2021年)」によると、老後に必要な生活費の月額は、65歳以上の夫婦のみの無職世帯では25万5100円、単身世帯の場合は14万4747円という結果でした。

十分にゆとりある老後生活とまでは言えなくとも、無理なく現実的に暮らしていくためには、その程度の生活費が必要だと言えます。


2.最低限必要な生活費を年金だけで受け取るには?

老後の年金だけで、先ほど出てきた夫婦で25万5100円、単身で14万4747円をうけとるためには、現役中いくら稼いでいれば良いのでしょうか。

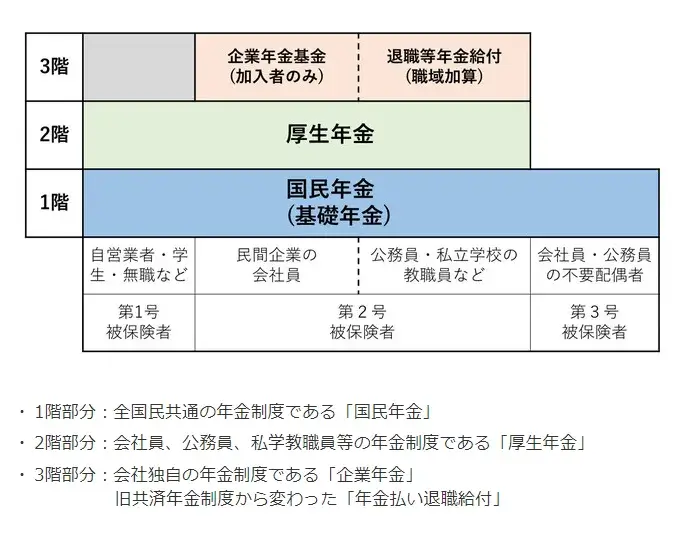
日本の年金は“3階建て”の構造で、加入状況によって該当する構成が異なり、年収が同じなら誰もが同じ額の年金を受給できるとは言えません。

誰もが強制加入するのが“1階”部分である国民年金です。

自営業者の強制加入の年金は国民年金のみとなります。

令和2年度の国民年金の平均受給月額は、年収に関わらず一律で平均約5万6000円です。
 
次に、会社員や公務員の場合、1階部分の国民年金に加えて、“2階”部分に当たる厚生年金、“3階”部分に当たるものとして「年金払い退職給付」や「企業型の確定拠出年金」など企業独自の年金があります。

令和2年度の厚生年金の平均受給月額は14万6145円で、国民年金は約5万6000円ですから、合わせて20万2145円となり、月額26万円には届きません。

年金

必要な現役中の年収について考えます。

ここでは私的年金は考えに入れず、「厚生年金のみ」とします。

厚生年金は標準報酬月額によって納める保険料が変動するため、納めた保険料が多い人ほど年金額も多くなります。

「夫が会社員、妻が専業主婦(扶養内で働いている人も含む)」の家庭の場合を仮定しましょう。

夫婦共に国民年金に加入しているため、国民年金の受給月額は5万6000円の2人分で11万2000円です。
 
厚生年金の年間受給額の計算式は「報酬比例年金額+経過的加算+加給年金額」です。

ここでは経過的加算額と加給年金額については考慮に入れません。

2003年4月以降に就業した場合、報酬比例年金額は「平均標準報酬額×0.005769×被保険者期間の月数」の式で求められます。
 
「平均標準報酬額」とは、年金に加入して保険料を支払う必要がある期間(被保険者期間)に得た「標準報酬月額」と「標準賞与額」の合計を、被保険者期間の月数で割った金額です。

ただし、標準報酬月額は65万円が上限なので、年収が多ければ多いほど受給年金額が比例して増えるわけではありません。
 
就職から退職までの平均月収を62万とし、賞与なしとします。

23歳で就職、65歳定年の42年(月数にして504ヶ月)で計算すると「報酬比例年金額=62万円×0.005769×504ヶ月≒180万円」です。

月額にすれば約15万円になります。これに、夫婦2人分の国民年金受給月額を加えると、26万2000円です。
 
つまり、夫が会社員、妻が専業主婦の場合、1ヶ月に26万円の年金を受給したければ、現役時代には平均744万円(62万円×12ヶ月)の年収が必要です。

これはとても高い水準です。

20歳~60歳の間の平均年収が744万必要です。

新入社員のころにそれだけ稼ぐ人はほぼいないでしょう。

賃金カーブがあることを考慮すると、ピークの年収は1500万くらい必要かもしれません。

一部の大企業で、かつ役職者でなければ到達しない金額です。

夫がサラリーマン、妻が専業主婦の組み合わせの場合、年金だけで生活費全てを賄うのは相当ハードルが高い話だと分かります。


3.老後の生活に必要な費用は自分で備えておこう

ここまで解説した年金は、あくまで今の制度だったらの話です。

ご存じの通り、受給開始年齢は60歳から段階的に65歳へ引き上げられ、今後も少子高齢化が進む限り引き上げられるでしょう。

また、物価の上昇も考慮しなければなりません。

30年後に今の物価より仮に20%上昇していたとすれば、最低限の生活費は26万の2割増し、31.2万必要になります。
 
ここでは計算を簡易にするために便宜上、妻を専業主婦として計算しましたが、共働きであれば妻も厚生年金受給者となりますので、年金のみでの生活はハードルが下がります。

また、貯金だけで2000万を貯めようとすると非常に大変です。

30歳から30年間で2000万貯めようとすると、毎月55,555円の貯蓄が必要です。

こういった、すぐ使うわけではない貯蓄は、金利を味方につけましょう!

銀行預金では、利息は0.001%程度しかつきません。1000万預けても年間100円の利息です。

ところが、投資信託だと3%、5%、7%程度の利回り商品がわりと普通にあります。

もちろん投資商品にはリスクがあります。

過去、リーマンショックなどの世界恐慌レベルのときには一時的に資産価値は大きく下落しました。

しかし数年もすると以前の水準まで回復し、今では当時の7倍近い価格となっています。

老後の資産形成のように、長い時間をかけて準備するような場合は投資は最適です。


今年は新NISA制度も始まりました。

これを機会に投資を始めてみようと思った方は、ぜひみんなの保険屋さんのファイナンシャルプランナーにご相談ください。

一から丁寧にアドバイスいたします。

ご相談はお近くの店舗へご来店いただくか、当店の公式LINEからチャット等でご質問をお待ちしております。

ご相談はLINEか、公式予約フォームからご予約下さい。

ご相談希望の方はこちら

対面でのご相談希望の方はこちら

友だち追加

イオン福島店 渡邊